Trái tim của mạng Bitcoin và chuỗi khối Phong bì màu đỏ và thanh toán di động Gọi vốn cộng đồng và cho vay P2P Cho vay vi mô, Giải pháp dữ liệu lớn AI và dữ liệu thay thế để quản lý tài sản Blockchain và SCF: Liên minh của Alibaba và ICBC
Các doanh nhân Trung Quốc đã ở trên đỉnh của làn sóng blockchain kể từ lần đầu tiên Bitcoin có được sức hút. Trung Quốc là quê hương của một số trang trại lớn nhất thế giới”—các trung tâm dữ liệu lưu trữ các máy tính mạnh mẽ, nơi những người được gọi là công cụ khai thác Bitcoin (công ty hoặc cá nhân đam mê) cạnh tranh với những người khác trong mạng chuỗi khối để giải các câu đố toán học phức tạp và kiếm tiền mới.
Công cụ khai thác bitcoin sử dụng một lượng lớn sức mạnh tính toán khi họ chiến đấu chống lại những người khác để tạo ra hàm băm—chuỗi chữ và số có độ dài cố định được tính toán từ dữ liệu có độ dài tùy ý. (Sức mạnh đó được gọi là “hashrate” và nó chỉ ra khả năng của máy tính để tạo ra tiền mới). Để giảm chi phí liên quan, các máy tính thường được kết nối với nguồn điện dồi dào, giá rẻ bởi các công ty khai thác và các thợ mỏ cá nhân. Nói tóm lại, việc sử dụng điện và kỹ thuật bán dẫn là hai yếu tố quan trọng đối với chi phí khai thác, có tác động đáng kể đến lợi tức đầu tư của việc khai thác Bitcoin.
Thứ nhất , Trung Quốc là một quốc gia rộng lớn và vẫn còn nhiều khu vực kém phát triển với nguồn điện dồi dào, giá rẻ, chẳng hạn như Tứ Xuyên và Vân Nam ở Tây Nam Trung Quốc có nguồn cung cấp thủy điện giá rẻ dồi dào cũng như Tân Cương và Nội Mông giàu than đá ở Tây Bắc Trung Quốc. Sự bùng nổ Bitcoin từng được thúc đẩy chủ yếu bởi than bẩn, nhưng gần đây, các công ty khai thác Trung Quốc đã triển khai nhiều máy móc hơn ở các tỉnh Tứ Xuyên và Vân Nam để tận dụng thủy điện thậm chí còn rẻ hơn, đặc biệt là trong mùa mưa. Theo ước tính của CoinShare vào tháng 12 năm 2019, khoảng hai phần ba hoạt động khai thác Bitcoin toàn cầu (65%) diễn ra ở Trung Quốc và chỉ riêng tỉnh Tứ Xuyên đã tạo ra hơn một nửa (54%) hashrate toàn cầu.
Thứ hai , Trung Quốc sản xuất hầu hết các thiết bị khai thác mỏ trên thế giới. Các công ty Trung Quốc như Bitmain, Canaan và MicroBT là một trong những nhà sản xuất thiết bị khai thác bitcoin lớn nhất thế giới. Họ bán các thiết bị khai thác Bitcoin—máy tính chuyên dụng giải các phương trình toán học phức tạp để kiếm hoặc “khai thác” Bitcoin mới cho chủ sở hữu của chúng. (CEO của Bitmain từng tuyên bố rằng 70% thiết bị khai thác Bitcoin đang hoạt động trên toàn cầu là do công ty của ông sản xuất). Ước tính vào tháng 12 năm 2019 của CoinShare cho thấy các công ty khai thác bitcoin của Trung Quốc kiểm soát 65% sức mạnh xử lý của mạng tiền điện tử, tăng từ 60% vào tháng 6 năm 2019, là mức cao nhất được CoinShares ghi nhận kể từ khi bắt đầu theo dõi tỷ lệ băm. Theo các phân tích của ngành, lợi nhuận có thể là do Trung Quốc triển khai nhiều hơn các phần cứng khai thác tiên tiến hơn.
Một trang web thông tin về Bitcoin khác, buybitcoinworldwidecom , vào năm 2019 đã ước tính rằng các nhóm khai thác của Trung Quốc thậm chí còn kiểm soát hơn 70% tập thể của mạng Bitcoin. tỷ lệ hỏng hóc. Trong phân tích sức mạnh băm theo quốc gia, trang web đã chỉ định 71% cho Trung Quốc (xem Hình 5.1 ). 15% tỷ lệ băm bị thiếu trong biểu đồ, nhưng theo đề xuất của trang web, có khả năng Trung Quốc kiểm soát một lượng thậm chí còn lớn hơn. Bằng mọi cách, Trung Quốc là nhà lãnh đạo thế giới không thể tranh cãi về khai thác Bitcoin. Nếu một số công ty khai thác lớn của Trung Quốc ngừng hoạt động, tỷ lệ băm có thể sẽ giảm mạnh, khiến mạng trở nên kém mạnh mẽ và an toàn hơn.
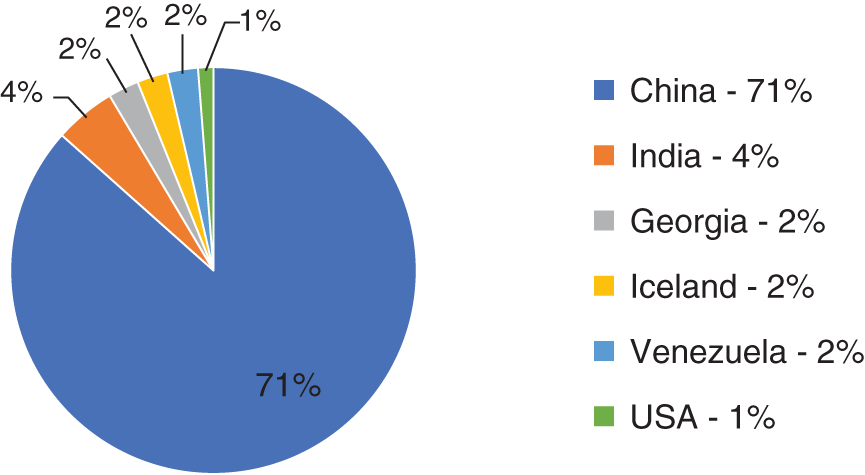
Hình 5.1 Trung Quốc thống trị sức mạnh băm khai thác Bitcoin
Thứ ba, Trung Quốc cũng chiếm khối lượng giao dịch Bitcoin khổng lồ. Các sàn giao dịch tiền điện tử của Trung Quốc (Bitcoin và các mã thông báo khác) từng dẫn đầu thế giới về khối lượng. Cơn sốt “tiền xu” đã bị gián đoạn vào năm 2017 bởi chính quyền Trung Quốc, họ đã cấm một cách hiệu quả tất cả hoạt động Phát hành tiền xu ban đầu (ICO) ở Trung Quốc vì “gây quỹ công khai trái phép và bất hợp pháp” và “bán chứng khoán công khai trái phép”. Chính phủ Trung Quốc cũng thực hiện bất hợp pháp tất cả các giao dịch tiền điện tử trong nước. Do đó, thị trường chứng kiến giao dịch tiền điện tử và các hoạt động liên quan khác ở Trung Quốc chuyển ra nước ngoài do quy định thắt chặt. (Ví dụ: vào đầu năm 2020, Bitmain được cho là đang xây dựng trang trại khai thác bitcoin lớn nhất thế giới ở Texas, nơi cũng có nguồn năng lượng dồi dào.)
Trái ngược với tiền điện tử (liên quan đến “tiền kỹ thuật số” của đất nước, hãy xem các cuộc thảo luận liên quan trong Chương 1 ), chính phủ Trung Quốc xác nhận blockchain là “công nghệ cốt lõi”. Sau Bitcoin ban đầu và sau đó là Ethereum (thông minh hợp đồng), kể từ năm 2018, công nghệ chuỗi khối đã đạt đến giai đoạn thứ ba và được tích hợp với nền kinh tế thực. Ví dụ, trong lĩnh vực công nghệ tài chính, chuỗi khối được các ngân hàng sử dụng để cách mạng hóa mô hình tài chính chuỗi cung ứng, sẽ được thảo luận trong chương này. Xu hướng này đang phát triển sau bài phát biểu công khai của Chủ tịch Tập Cận Bình vào cuối năm 2019, thúc giục nhiều nỗ lực hơn để đẩy nhanh sự phát triển của công nghệ chuỗi khối và đổi mới công nghiệp.
Như đã đề cập ở phần đầu của cuốn sách này (xem Hình 1.1 ), các công ty Trung Quốc cũng thống trị các hồ sơ bằng sáng chế chuỗi khối trên toàn cầu và họ đang phát triển các ứng dụng thực tế cho các ngành công nghiệp khác nhau. Đứng đầu bảng xếp hạng bằng sáng chế là Alibaba và Ant Group, nhánh tài chính của Alibaba. Tuy nhiên, sức mạnh chuỗi khối của Ant Group chỉ là một phần nhỏ trong đế chế của nó (xem Hình 5.2 ). Ví dụ, bộ phận thanh toán điện tử của nó, Alipay, xử lý hơn một nửa khối lượng trong thị trường thanh toán di động lớn nhất thế giới (Apple Pay, bằng cách so sánh, có ít hơn 1% thị phần). Theo công ty nghiên cứu Analysys, Alipay vào năm 2019 đã xử lý các khoản thanh toán trị giá hơn 1 nghìn tỷ đô la Mỹ.
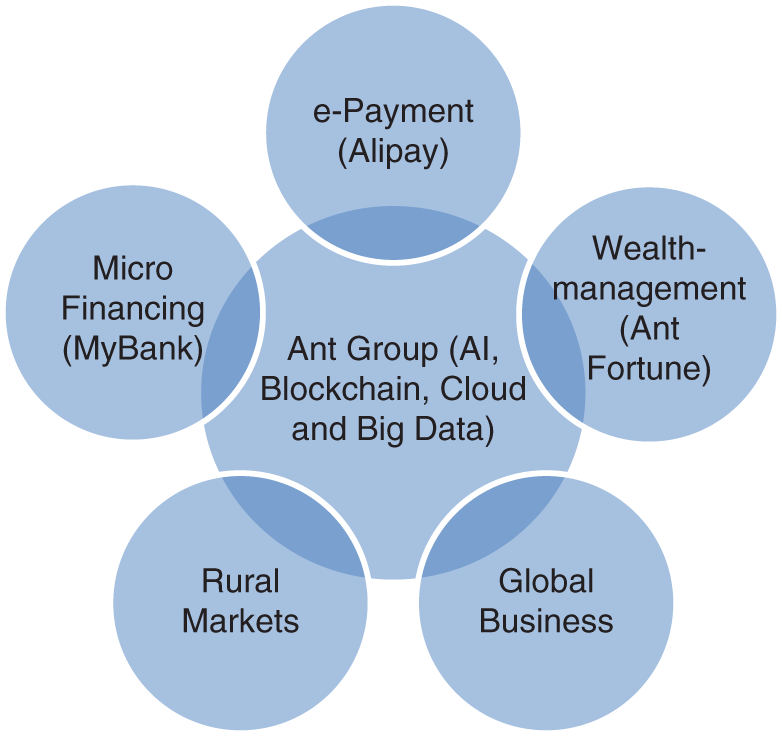
Hình 5.2 Đế chế fintech của Ant
Ant Group cũng tổng hợp điểm tín dụng cá nhân dựa trên Dữ liệu lớn, và do đó, bằng cách cung cấp một vài đô la mỗi lần cho những người vay mới, hoạt động kinh doanh cho vay vi mô của họ đã lặng lẽ phát triển thành một trong những nhà cung cấp hạn mức tín dụng cá nhân lớn nhất Trung Quốc. Hơn nữa, nó trở thành một cường quốc quản lý tài sản, không chỉ cung cấp phân phối kỹ thuật số các sản phẩm tài chính mà còn phát triển các công cụ giao dịch dựa trên AI mới cho các nhà quản lý tài sản. Mảng dịch vụ rộng lớn của nó là không thể thiếu đối với tầng lớp trung lưu kỹ thuật số của Trung Quốc và phạm vi tiếp cận của nó đang mở rộng ra các vùng nông thôn Trung Quốc và thị trường toàn cầu.
Đó là lý do tại sao Ant Group là công ty fintech tư nhân có giá trị nhất trên thế giới (thực tế là lớn nhất trong số tất cả các kỳ lân công nghệ). Năm 2018, Ant Group đã huy động được khoảng 14 tỷ đô la Mỹ trong đợt gây quỹ lớn nhất từ trước đến nay trên toàn cầu của một công ty tư nhân (theo công ty dữ liệu thị trường Crunchbase, 14 tỷ đô la Mỹ là vòng gây quỹ lớn nhất được xác nhận trong lịch sử). Mức định giá được cho là 150 tỷ đô la Mỹ (tính bằng RMBnhân dân tệ của Trung Quốc, hơn 1 nghìn tỷ đồng) lớn hơn giá trị vốn hóa thị trường của Goldman Sachs, ngân hàng đầu tư nổi tiếng của Hoa Kỳ. Vào tháng 8 năm 2020, nó đã nộp đơn đăng ký niêm yết chung ở Hồng Kông và Thượng Hải, nhắm mục tiêu định giá hơn 200 tỷ đô la.
Nói tóm lại, không có nước nào tương đương với Trung Quốc trong thế giới fintech ngày nay. Khi các công ty internet biến điện thoại thông minh thành nền tảng cho các giao dịch tài chính, Trung Quốc đã vượt xa phần còn lại của thế giới về mức độ sử dụng tài chính internet rộng rãi. Đối với một bộ phận lớn dân số Trung Quốc thậm chí chưa bao giờ sử dụng thẻ tín dụng, giờ đây họ đang sử dụng internet để quản lý các khoản thanh toán, tiết kiệm và đầu tư của mình, giống như ở nhiều nơi ở Trung Quốc, mọi người đang bỏ qua điện thoại cố định để chuyển sang sử dụng điện thoại thông minh truy cập Internet lần đầu tiên trong đời.
Ngoài Ant Group, các công ty internet ngang hàng như Tencent và các ngân hàng truyền thống như ICBC (Ngân hàng Công thương Trung Quốc) đều đã trở thành những gã khổng lồ fintech. Nghiên cứu AI của họ và cơ sở hạ tầng chuỗi khối toàn diện là chuyển đổi các hoạt động ngân hàng, bảo hiểm và quản lý tài sản. Trước khi đi vào những phát triển mới nhất, chương này bắt đầu với thanh toán di động, nguồn gốc của tất cả các cuộc cách mạng fintech cũng như các mô hình tài chính dựa trên internet (gọi vốn cộng đồng và cho vay P2P), đã có sự tăng (và giảm) đáng kể trong vài năm qua. năm, làm nền.
Phong bì màu đỏ và thanh toán di động
Trong Lễ hội mùa xuân (Tết Nguyên đán), các gia đình Trung Quốc có phong tục hàng thế kỷ là phát phong bao màu đỏ (gọi là hồng bao ) chứa đầy những tờ tiền giòn cho người thân và bạn bè để cầu may. Khung cảnh hồng bao truyền thống trước đây là những đứa trẻ trong trang phục ngày lễ màu đỏ quỳ xuống và khấu đầu trước những người lớn tuổi hơn để nhận quà, nhưng giờ đây trong thời đại kỹ thuật số, nó đã trở thành một trò chơi thú vị trên thiết bị di động.Bao lì xì lần đầu tiên được Tencent giới thiệu vào đêm giao thừa năm Giáp Ngọ (đầu năm 2014) trên nền tảng mạng xã hội và nhắn tin phổ biến WeChat. Các cá nhân gửi lời chúc mừng đến gia đình và bạn bè cũng như các tập đoàn thể hiện sự đánh giá cao đối với nhân viên của mình, có thể làm như vậy một cách thuận tiện bằng cách gửi phong bì màu đỏ kỹ thuật số từ WeChat. Người tặng hồng bao chỉ cần liên kết chức năng hồng bao kỹ thuật số với kênh thanh toán của họ (ví dụ: tài khoản ngân hàng). Sau đó, người tặng có thể chuyển trực tiếp tiền hồng bao từ tài khoản ngân hàng sang người nhận thông qua hệ thống thanh toán của Tencent trên WeChat (“WeChat Pay”). Ở đầu nhận, người nhận cũng phải liên kết tài khoản ngân hàng của họ để nhận hồng bao bằng tiền mặt hoặc sử dụng tiền mặt kỹ thuật số để thanh toán cho các dịch vụ và sản phẩm thương mại điện tử, chẳng hạn như gọi taxi di động (xem Hình 5.3 ).
Ngoài những bao lì xì kỹ thuật số do người dùng WeChat gửi, bản thân Tencent cũng gửi miễn phí một số lượng lớn bao lì xì cho công chúng. Tất nhiên, Tencent không chỉ đóng vai “ông già Noel” cho lễ hội của cư dân mạng Trung Quốc. Các phong bì kỹ thuật số hoạt hình là động lực để người dùng trải nghiệm hệ thống thanh toán di động của nó. Bởi vì cả người cho và người nhận phải cài đặt ứng dụng được liên kết với hệ thống WeChat Pay, cũng như đăng ký tài khoản ngân hàng hoặc thẻ ghi nợ, Tencent hy vọng rằng cư dân mạng sẽ vui vẻ biến mình thành người dùng WeChat Pay khi chơi một trò chơi thú vị.
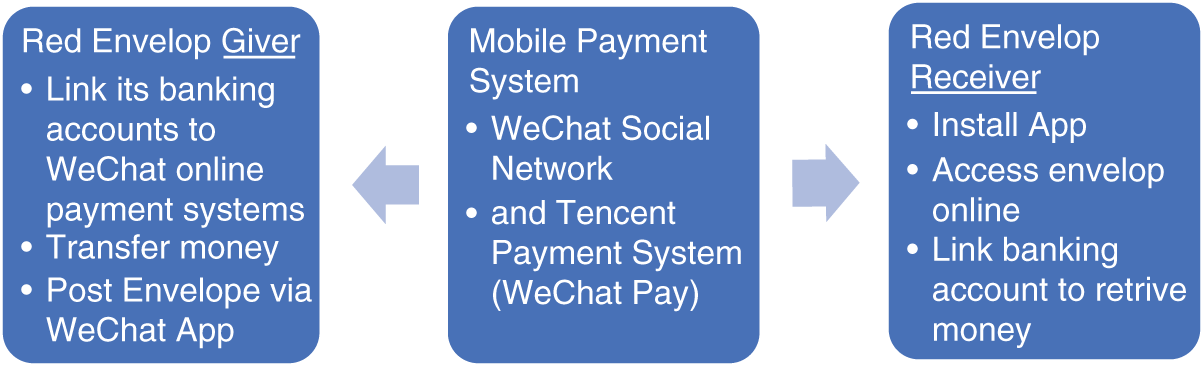
Hình 5.3 Những bữa tiệc trong bao lì xì vui vẻ và giá trị
Trước sự ngạc nhiên của nhiều công ty internet (bao gồm cả chính Tencent), khái niệm phong bì đỏ kỹ thuật số rơi xuống từ internet đã nhận được sự chấp nhận đột phá từ khách hàng Trung Quốc chỉ sau một đêm. Nhiều người nhận thấy việc tặng quà thông qua các dịch vụ điện tử thuận tiện và an toàn hơn (so với việc đi bằng tiền mặt). Đặc biệt, những người trẻ tuổi thích khía cạnh “vui vẻ”. Vì số lượng hồng bao miễn phí được phát có hạn nên mọi người phải đổ xô đến các liên kết để giành lấy một hồng bao , và quá trình giật gân này được gọi là “giành (hoặc tranh giành) bao lì xì”! ở Trung Quốc. Tính năng “lấy” đã biến một tùy chỉnh thụ động thành một hoạt động có sự tham gia và thêm yếu tố hồi hộp, làm cho quá trình chơi trở nên thú vị hơn đối với người dùng.
Các tính năng thú vị của bao lì xì WeChat đã tạo ra một chiến dịch đánh dấu cực kỳ thành công cho WeChat Pay (còn được gọi là “Tenpay”). Với lượng tiền đầu vào hạn chế, Tencent đã nhân lên số lượng người dùng tích cực, thu thập dữ liệu quan trọng (thông tin ngân hàng) và giúp người dùng làm quen với dịch vụ thanh toán WeChat của mình. Trong mùa Tết Nguyên đán 2014, hàng trăm triệu người dùng đã dán mắt vào điện thoại thông minh thay vì tham gia các hoạt động trong ngày lễ, cố gắng “hốt” càng nhiều càng tốt những phong bao lì xì ảo do người thân, bạn bè và chính Tencent lì xì. Do đó, mọi người mở ứng dụng WeChat Pay thường xuyên hơn so với mở ứng dụng Alipay, mặc dù WeChat chỉ ra mắt dịch vụ thanh toán khoảng 10 năm sau khi Alibaba bắt đầu Alipay.
Ra mắt bởi Tập đoàn Alibaba vào năm 2004, Alipay có lịch sử lâu đời nhất trong thị trường thanh toán bên thứ ba của Trung Quốc. Sau khi tái cấu trúc xung quanh đợt IPO năm 2014, Alipay không thuộc sở hữu của Alibaba, cũng không phải là một phần của đợt IPO của Alibaba, nhưng nó được kiểm soát bởi các giám đốc điều hành hàng đầu của Alibaba. Alipay điều hành một dịch vụ thanh toán qua internet giống như PayPal và nó đã là bộ xử lý thanh toán di động số 1 thế giới. Alipay không chỉ xử lý thanh toán trên các chợ trực tuyến Taobao và Tmall của Alibaba mà còn xử lý nhiều loại thanh toán trực tuyến và ngoại tuyến khác, bao gồm hóa đơn tiện ích, đặt vé, ăn uống tại nhà hàng và đi taxi.
Tuy nhiên, được xây dựng dựa trên sự thâm nhập bùng nổ của ứng dụng Wechat, WeChat Pay đã cho thấy đà tăng trưởng mạnh mẽ trong những năm gần đây. Sau chiến dịch bao lì xì kỹ thuật số sáng tạo vào Tết Nguyên Đán 2014, WeChat Pay đã thực hiện thành công bước tiến lớn của mình vào lãnh thổ kinh doanh thanh toán trực tuyến do Alipay nắm giữ từ lâu. Phong bì đỏ kỹ thuật số ngay lập tức thu hút hàng triệu người dùng WeChat lần đầu tiên đăng ký dịch vụ thanh toán của mình, dựa vào đó Tencent đã tăng gấp đôi thị phần từ 5% lên 10% chỉ trong vòng một năm. Đến cuối năm 2018, hệ thống thanh toán di động của Tencent đã đạt 38,87%, nhanh chóng bắt kịp 53,78% của Alipay (tổng cộng họ kiểm soát hơn 90% thị trường). Ngược lại, Apple pay thậm chí còn không lọt vào danh sách top 8 theo báo cáo nghiên cứu của Analysys (xem Hình 5.4 ).
Ngoài niềm vui và sự kịch tính của ngày Tết, cuộc chiến giành bao lì xì là cuộc chiến nghiêm túc giữa hai gã khổng lồ internet vì tương lai của internet di động. Để bắt đầu, dịch vụ thanh toán di động là một thành phần quan trọng của bán lẻ điện tử di động, phù hợp với mong muốn của người tiêu dùng Trung Quốc về tốc độ và sự tiện lợi của việc mua sắm “bất cứ lúc nào”. Nhiều giao dịch mua trong số này là các quyết định đặc biệt phát sinh từ các quảng cáo trên thế giới ngoại tuyến, các cuộc trò chuyện xã hội hoặc đơn giản là những suy nghĩ ngẫu nhiên. Do đó, một tỷ lệ lớn các quyết định mua hàng cuối cùng có thể không chuyển thành các giao dịch mua hàng thực tế nếu nền tảng bán lẻ điện tử không có chức năng thanh toán di động sẵn sàng và thuận tiện kèm theo.
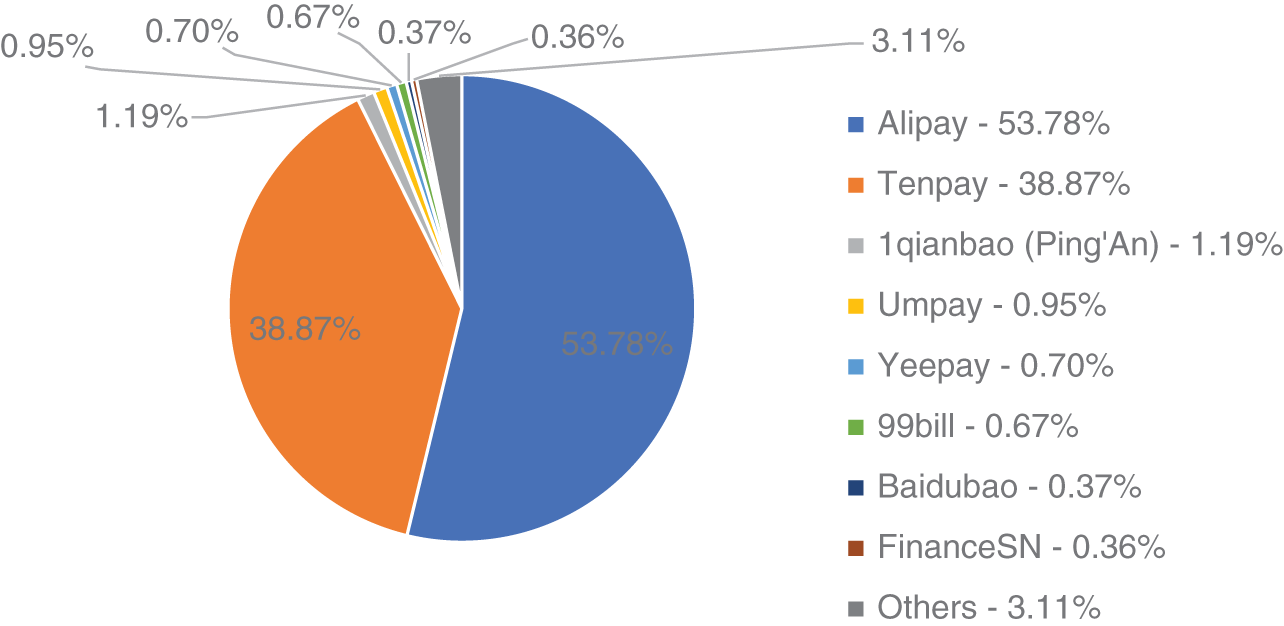
Hình 5.4 Phân tích thị phần thanh toán di động tại Trung Quốc
Nguồn dữ liệu: Báo cáo Analysys, tháng 12 năm 2018.
Đối với Alibaba, đó là một thành trì mà nó không thể để mất. So với WeChat Pay của Tencent, Alipay của Alibaba có lịch sử lâu đời hơn và khởi đầu thuận lợi với hàng trăm triệu người dùng tích cực nhờ liên kết với Taobao, TMall và các trang thương mại điện tử khác của Alibaba. Đối với Tencent, Wechat, diễn đàn xã hội phổ biến nhất ở Trung Quốc, là một nền tảng quan trọng để các thương hiệu (đặc biệt là nước ngoài) phát triển chiến dịch tiếp thị đa phương tiện (các tài khoản công ty); trong khi đó, người dùng WeChat cá nhân có thể thiết lập cửa hàng trong ứng dụng (được gọi là "cửa hàng WeChat nhỏ", Weixin Xiaodian trong tiếng Trung) để bán hàng hóa cho bạn bè và người theo dõi của họ. Bằng cách tích hợp chức năng thanh toán di động, Tencent, có các thương hiệu lớn mở cửa hàng bên trong WeChat, là mối đe dọa đối với Tmall của Alibaba và việc bao gồm các thương nhân nhỏ hơn là một thách thức đối với Taobao của Alibaba.
Nhìn chung, thanh toán di động được sử dụng rộng rãi hơn nhiều ở Trung Quốc sau đó là ở các thị trường phát triển như Hoa Kỳ hoặc Châu Âu. Sự nổi bật của các hệ thống thanh toán kỹ thuật số không chỉ giới hạn ở các dịch vụ cao cấp, độc quyền—thậm chí cả các quầy hàng thực phẩm và người bán trái cây (và người ăn xin trên đường phố)—đã được đón nhận nồng nhiệt các hệ thống thanh toán kỹ thuật số. Ngoài bán lẻ kỹ thuật số, hệ thống thanh toán di động đã trở thành một liên kết quan trọng giữa người dùng di động và các hoạt động chi tiêu ngoại tuyến của họ, chẳng hạn như đặt chỗ nhà hàng, giao hàng tạp hóa, sửa móng tay tại nhà và đặt vé xem phim, vv. Nhiều hoạt động trong số đó diễn ra trong “thời gian phân mảnh” của người dùng khi họ ở “giữa” thế giới trực tuyến và ngoại tuyến. (Xem Hình 5.5 và nhiều thảo luận khác về kinh doanh O2O liên quan đến “nền kinh tế chia sẻ” trong Chương 6. )
Kể từ năm 2019–2020, Công ty TNHH UnionPay Trung Quốc ( UnionPay ) thuộc sở hữu nhà nước, điều hành độc quyền thẻ ngân hàng của quốc gia (đối tác của Visa hoặc Mastercard của Trung Quốc), đã đạt được tốc độ tăng trưởng nhanh chóng trong mạng thanh toán di động của mình. Theo báo cáo của các phương tiện truyền thông, nó đã đạt 240 triệu người dùng vào tháng 3 năm 2020, trở thành người có nhiều khả năng phá vỡ thế độc quyền thanh toán di động nhất. (Theo dữ liệu từ Analysys, Alipay và WeChat Pay vẫn kiểm soát hơn 90% thị trường thanh toán di động của Trung Quốc.) Đầu năm 2020, tạp chí Caixin đưa tin rằng Tencent đã đồng ý hợp tác với UnionPay để tích hợp hệ thống mã QR vào thanh toán di động của họ nền tảng. Sự hợp tác này sẽ mở rộng khả năng thâm nhập thị trường của UnionPay và tiếp tục kế hoạch của ngân hàng trung ương Trung Quốc về một hệ thống thanh toán tích hợp trên không gian kỹ thuật số. (Kể từ năm 2017, Alipay và WeChat pay đã được yêu cầu định tuyến chuyển khoản thanh toán đến và từ ngân hàng thông qua hệ thống thanh toán bù trừ do chính phủ hậu thuẫn.)
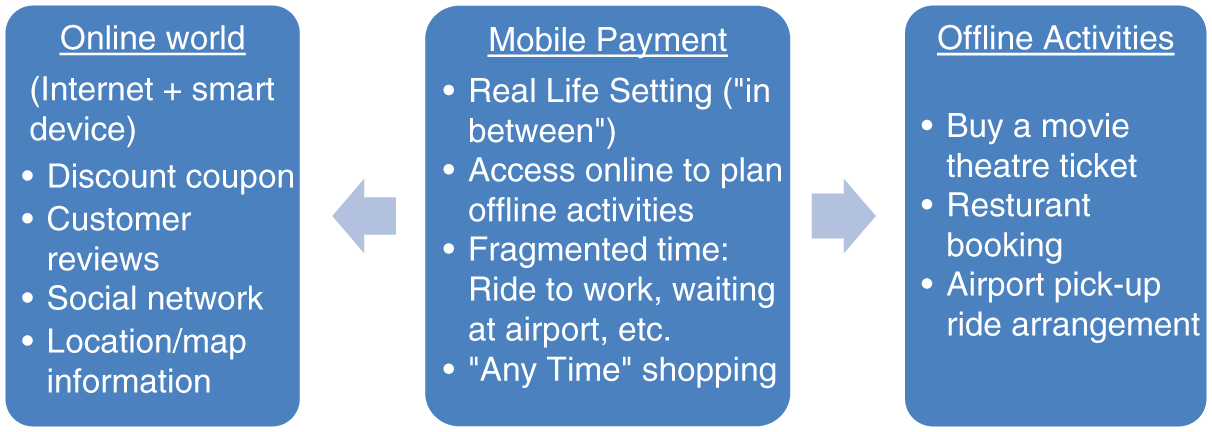
Hình 5.5 Hoạt động “Thời gian phân mảnh” và O2O
Trong tương lai, tất cả những người chơi thanh toán lớn đang tập trung vào các doanh nghiệp thanh toán “đến B” kém phát triển hơn, chẳng hạn như thương mại toàn cầu và hậu cần. Cũng giống như hai gã khổng lồ công nghệ, Union Pay đã tăng đầu tư vào các dịch vụ chuỗi khối, bao gồm ứng dụng chứng chỉ kỹ thuật số và nền tảng theo dõi dựa trên chuỗi khối để chuyển vốn xuyên biên giới. Vì Unionpay cũng đang dẫn đầu nền tảng Mạng tiêu chuẩn chuỗi khối (BSN) liên kết cả thị trường trong nước và quốc tế (xem phần thảo luận chi tiết trong Chương 10 ), nó sẽ là đối thủ cạnh tranh mạnh mẽ với Alipay và WeChat Pay trong nhiều lĩnh vực thanh toán kỹ thuật số.
Gọi vốn cộng đồng và cho vay P2P
Trong một thời gian ngắn sau khi thanh toán di động lan rộng, tài chính qua internet đã thúc đẩy một hệ thống tài chính toàn diện hơn, trong đó các khoản vay và tài trợ vốn chủ sở hữu được phổ biến rộng rãi hơn cho người tiêu dùng, công ty khởi nghiệp, doanh nghiệp vừa và nhỏ (doanh nghiệp vừa và nhỏ) và bất kỳ ai. có thể đưa chúng vào sử dụng hiệu quả. Những người chơi mới, nhiều trong số đó là tư nhân, dựa trên internet và ít tài sản, đã tham gia vào ngành tài chính chủ yếu do nhà nước kiểm soát của Trung Quốc và cung cấp các sản phẩm và dịch vụ sáng tạo. Tuy nhiên, do thiếu ngưỡng gia nhập thị trường hoặc tiêu chuẩn hoạt động kinh doanh, nhiều dịch vụ mới này đã phát triển từ “vùng xám” theo quy định và đã phát triển nhanh chóng “trong vùng hoang dã”.Sự tích hợp ngày càng tăng của internet và tài chính—gần như vượt khỏi tầm kiểm soát trước khi các quy định nghiêm ngặt được đưa ra, như được minh họa bằng các ví dụ sau, có mối liên hệ chặt chẽ với hai điểm không hoàn hảo của hệ thống tài chính—và các giải pháp tiềm năng từ internet. Một là thiếu các lựa chọn đầu tư cho người tiết kiệm và nhà đầu tư cá nhân. Lĩnh vực dịch vụ tài chính của Trung Quốc còn non nớt so với các thị trường phát triển và thiếu sự đa dạng của các sản phẩm hoặc dịch vụ được tìm thấy ở thị trường Hoa Kỳ. Hai kênh đầu tư lớn - thị trường chứng khoán và bất động sản - đòi hỏi đầu tư lớn và rủi ro cao sức chịu đựng; trong khi đó, lãi suất huy động tại các ngân hàng được quy định chặt chẽ và hiện đang ở mức thấp.
Một vấn đề khác là các cá nhân hoặc doanh nghiệp nhỏ và mới thành lập khó tiếp cận tín dụng vì các ngân hàng tập trung hoạt động kinh doanh của họ vào các công ty lớn hơn và lâu đời hơn vì họ nhận thấy rủi ro tín dụng thấp hơn. Để đáp lại, các mô hình cho vay và tài trợ vốn chủ sở hữu mới được bắt đầu cho các cá nhân và doanh nghiệp vừa và nhỏ chưa được phục vụ đầy đủ, chẳng hạn như huy động vốn từ cộng đồng dựa trên vốn chủ sở hữu và cho vay ngang hàng (P2P).
Gọi vốn cộng đồng là một giao dịch huy động vốn từ một số lượng lớn người, với mỗi người chỉ đóng góp một số tiền nhỏ cho toàn bộ dự án. Ban đầu, gọi vốn cộng đồng được coi là một kênh tài trợ vốn chủ sở hữu cho các doanh nghiệp vừa và nhỏ (SME). Tại Trung Quốc, các công ty tư nhân phải xin phép cơ quan quản lý của chính phủ trước khi niêm yết và các yêu cầu về trình độ để phát hành cổ phiếu ra công chúng rất nghiêm ngặt. Việc đủ điều kiện phát hành chứng khoán ra công chúng thực sự là một thách thức đối với các doanh nghiệp vừa và nhỏ và các công ty khởi nghiệp, đồng thời chi phí cho quá trình niêm yết và các yêu cầu nộp hồ sơ công bố thông tin liên tục là rất tốn kém đối với các doanh nghiệp vừa và nhỏ.
Tuy nhiên, vấn đề pháp lý quan trọng là liệu một giao dịch huy động vốn cộng đồng có cấu thành một đợt phát hành cổ phiếu ra công chúng do Ủy ban Điều tiết Chứng khoán Trung Quốc (CSRC) quy định hay không, hay nó có thể được cấu trúc thành một đợt phát hành riêng lẻ được miễn các yêu cầu đăng ký. Sau một thời gian ngắn thị trường bối rối, CSRC và các bộ khác của chính phủ đã chính thức xác định rằng việc huy động vốn từ cộng đồng vào vốn cổ phần của công ty được đặc trưng bởi “phân phối công khai, quy mô nhỏ và sự tham gia rộng rãi” nên được coi là chào bán chứng khoán vốn ra công chúng và tuân theo quy định (xem Hình 5.6 để biết các tiêu chuẩn khác nhau đối với các giao dịch huy động vốn cộng đồng “công khai” và “tư nhân”).
Như vậy, huy động vốn cộng đồng đã không còn là một kênh tài trợ quan trọng cho các tập đoàn. Tuy nhiên, khái niệm huy động vốn từ cộng đồng đã nhanh chóng trở nên nổi tiếng trong cộng đồng vì nó phù hợp với chủ đề “vui vẻ” của internet di động. Hầu hết các dự án huy động vốn từ cộng đồng đều tập trung vào các khoản đầu tư nhỏ cho các bộ phim ăn khách, trải nghiệm độc đáo và tinh thần kinh doanh xã hội. Với ít khoản đầu tư liên quan, rủi ro giảm giá đối với các nhà đầu tư được hạn chế, và ít nhất, họ có thể vui vẻ và đổi lại thưởng thức một số câu chuyện thú vị.
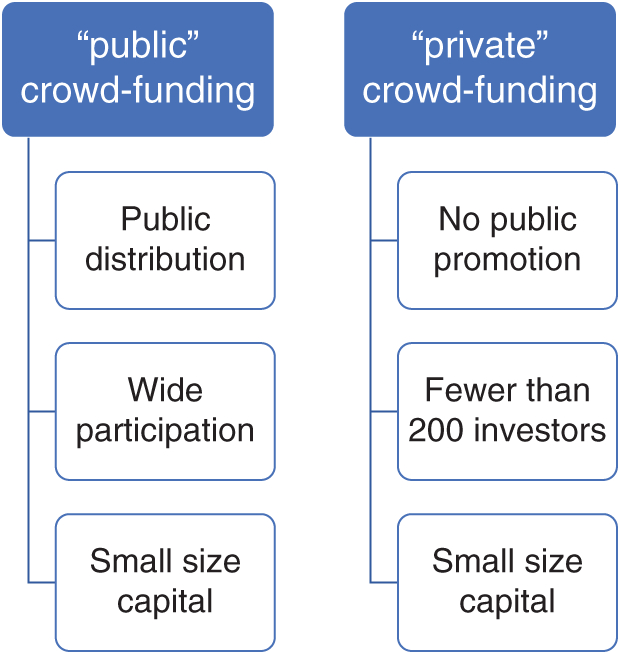
Hình 5.6 Huy động vốn từ cộng đồng: Chào bán ra công chúng so với phát hành riêng lẻ
Ví dụ, huy động vốn từ cộng đồng đã thay đổi cách tài trợ cho các bộ phim ở Trung Quốc. Theo truyền thống, phim Trung Quốc được tài trợ bởi các hãng phim, thuộc sở hữu nhà nước hoặc tư nhân, kể cả những hãng phim mới do chính các công ty internet thành lập. Trong thời đại kỹ thuật số, các chiến dịch gây quỹ cộng đồng được tiếp thị như một cơ hội để khán giả bình thường tham gia vào sự hào nhoáng của việc làm phim vì bất kỳ ai yêu thích phim hoặc hâm mộ các ngôi sao đều có thể trở thành nhà đầu tư nhỏ và tham gia vào quá trình sản xuất và quảng bá phim. Với tư cách là “nhà sản xuất nhỏ”, các nhà đầu tư thích cơ hội được đến thăm các địa điểm quay phim, nhận các tạp chí điện tử được phát hành độc quyền và thậm chí gặp gỡ các ngôi sao.
Những gã khổng lồ Internet, bao gồm Baidu và Alibaba, đều đã tung ra các sản phẩm tài trợ cho phim, trong đó người dùng có thể bỏ ra ít nhất 100 RMB (15 đô la Mỹ) tiền riêng của họ và có thể tự nhận mình là nhà đầu tư của những bộ phim bom tấn mới nhất. Họ rất hào hứng khi được làm “đồng sản xuất” của bộ phim, và đánh giá cao cơ hội đến thăm các địa điểm quay phim, nhận ảnh có chữ ký của các ngôi sao và thậm chí gặp gỡ các ngôi sao. Để thu thập thông tin về sở thích của khán giả, sản phẩm đầu tư phim của Alibaba bao gồm nhiều dự án từ phim, chương trình truyền hình và trò chơi điện tử và mỗi nhà đầu tư được yêu cầu chọn tối đa hai kế hoạch đầu tư từ danh sách dự án. Đối với các công ty internet, ngoài việc giúp người dùng làm quen với tài chính internet, họ còn xây dựng dữ liệu về sở thích của khán giả xem phim.
ngang hàng ( P2P ) trực tuyến là cách người tiêu dùng thông thường cho các cá nhân và doanh nghiệp nhỏ vay trực tiếp trên các nền tảng trực tuyến mà không cần sử dụng một trung gian tài chính truyền thống như ngân hàng. Trong khi huy động vốn từ cộng đồng thu hút nhiều nhà đầu tư diao-si thực hiện một khoản đầu tư nhỏ để giải trí, thì hoạt động cho vay P2P lại thu hút một nhóm nhỏ hơn các nhà đầu tư giàu có, những người sẵn sàng chấp nhận rủi ro với số tiền lớn hơn nhiều.
Hoạt động kinh doanh cho vay P2P là một phần của thị trường ngân hàng ngầm ở Trung Quốc, vì nhiều trang web cho vay P2P thu tiền từ công chúng và sau đó cho các cá nhân hoặc công ty nhỏ vay tiền, thay vì chỉ đóng vai trò là nền tảng thông tin để tạo điều kiện cho vay và vay giữa các bên. Nó nổi lên như một nguồn tín dụng có giá trị cho người tiêu dùng và doanh nghiệp nhỏ không thể tiếp cận các khoản vay thông qua hệ thống ngân hàng truyền thống. Kết quả là, P2P bùng nổ về mức độ phổ biến trong vài năm qua ở Trung Quốc (xem Hình 5.7 ), và Trung Quốc nhanh chóng vượt qua mức ở Hoa Kỳ (nơi mô hình này được phát triển đầu tiên) và trở thành nền tảng cho vay ngang hàng lớn nhất thế giới thị trường từ năm 2015.
Bản chất của cho vay “ngang hàng” là sử dụng công nghệ mạng để đạt được vị thế bình đẳng giữa người đi vay và người cho vay ở bốn khía cạnh: tiết lộ thông tin, khẩu vị rủi ro, cơ cấu kỳ hạn, quyền và nghĩa vụ. Tuy nhiên, ở Trung Quốc, P2P được một số người tham gia thị trường hiểu là “người với người”. Nền tảng P2P của họ nhằm mục đích cho phép bất kỳ ai có tiền trở thành người cho vay và bất kỳ ai cần tiền đều có thể đăng ký vay. Nếu không có sự thiết lập phù hợp, hoạt động kinh doanh cho vay trực tuyến đã chín muồi để bị lạm dụng.
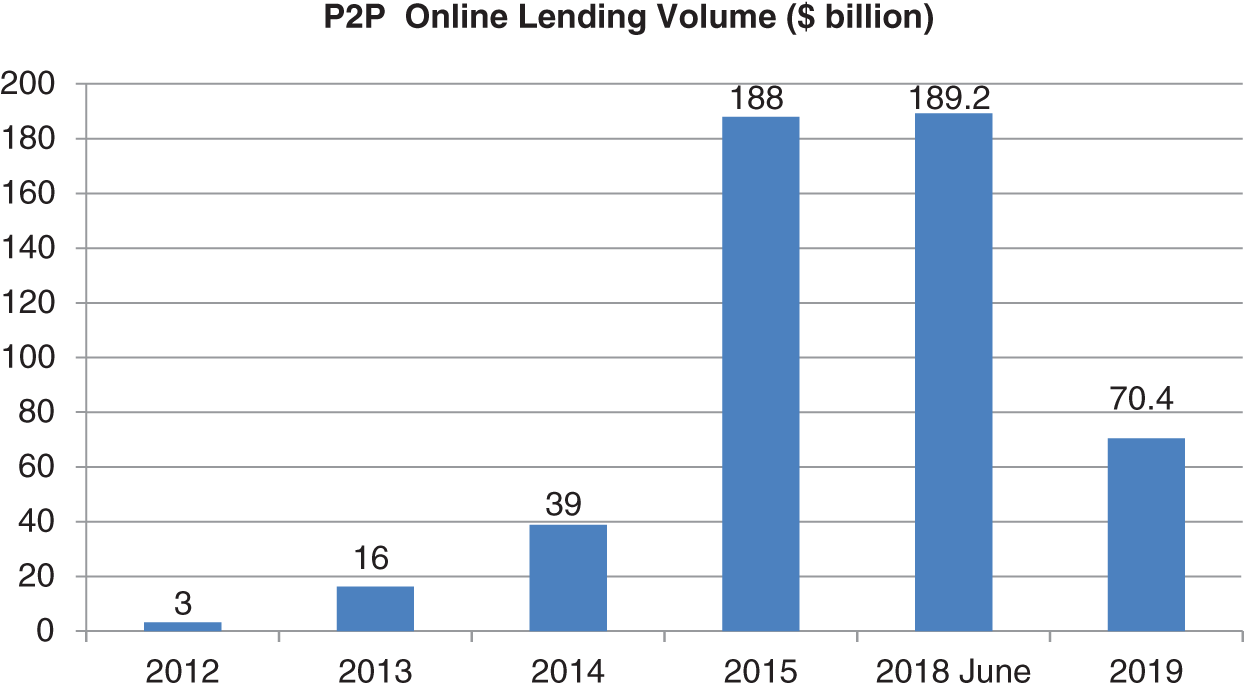
Hình 5.7 Sự mở rộng đột ngột của P2P và sự sụp đổ nhanh chóng của nó (2012–2019)
Nguồn dữ liệu: Wangdaizhijia.
Có rất nhiều vụ bê bối giống như kế hoạch Ponzi trong đó những người cho vay (trước khi họ bỏ trốn và không thể truy cập được) đã gom tiền từ các nhà đầu tư mà không khớp chúng với người đi vay. Nhiều người được hứa hẹn mang lại lợi nhuận cao gấp ba đến bốn lần so với ngân hàng, nhưng thay vào đó họ lại lấy sạch tiền tiết kiệm của hàng triệu nhà đầu tư (một số nạn nhân quẫn trí thậm chí đã tự tử), điều này đã gây ra các cuộc biểu tình bên ngoài trụ sở của các cơ quan quản lý ngân hàng và bảo hiểm ở Bắc Kinh. Một cuộc đàn áp của chính phủ đã xảy ra sau đó và ngành cho vay P2P đã rơi vào tình trạng khủng hoảng kể từ khi sự giám sát của cơ quan quản lý được thắt chặt kể từ năm 2017.
Theo nhà cung cấp dữ liệu ngành Wangdaizhijia, quy định gia tăng đã khiến tổng dư nợ giảm xuống còn 491,6 tỷ nhân dân tệ (70 tỷ USD) tính đến tháng 12 năm 2019 từ mức cao nhất 1,32 nghìn tỷ nhân dân tệ (189 tỷ USD) vào tháng 6 năm 2018. Trong khi đó, chỉ có 343 công ty P2P vẫn đang hoạt động, giảm so với con số 6000 ở mức đỉnh năm 2015 của ngành. Để đóng chiếc đinh cuối cùng vào lĩnh vực đầy bê bối này, vào tháng 11 năm 2019, chính quyền trung ương đã thành lập một lực lượng đặc nhiệm, Văn phòng Nhóm Lãnh đạo Công tác Cải chính Đặc biệt Rủi ro Tài chính Internet của Trung Quốc, để làm sạch rủi ro trong lĩnh vực cho vay trực tuyến. Nó đưa ra một thông báo và yêu cầu tất cả các nền tảng P2P hiện có rời khỏi ngành trong hai năm.
Bảng 5.1 Dự trữ của các công ty cho vay trực tuyến giảm 90% từ mức cao nhất
Nguồn dữ liệu: Thị trường công cộng, ngày 17 tháng 4 năm 2020.
Công ty (Mã CK) | Khi niêm yết | Giá IPO (US$) | Mức cao lịch sử (US$) | Giá đóng cửa (US$) | Thả từ cao |
Hà Tân Đại ( HX ) | Tháng 11 năm 2017 (NASDAQ) | 10 | 17 | 0,39 | 97,7% |
Qudian | Tháng 1 năm 2017 (NYSE) | 24 | 35,45 | 1,67 | 95,3% |
Công nghệ XiaoYing ( XYE ) | Tháng 9 năm 2018 (NYSE) | 9,5 | 20.3 | 0,95 | 95,3% |
XinErFu (Tài chính nhanh Trung Quốc, XRF ) | Tháng 4 năm 2017 (NYSE) | 6 | 16,5 | 1 | 93,9% |
Kỹ thuật số YiRen | Tháng 12 năm 2015 (NYSE) | 10 | 55 | 3,76 | 93,2% |
Công nghệ PinTec | Tháng 1 năm 2018 (NASDAQ) | 11,88 | 15.1 | 1,26 | 91,7% |
Vị Đại Vương ( WEI ) | Tháng 11 năm 2018 (NYSE) | 10 | 13,63 | 1,41 | 89,7% |
Lĩnh vực này phải đối mặt với áp lực liên tục vào năm 2020 trong bối cảnh quy định thắt chặt. Nhiều người chơi nhỏ hơn đã đóng cửa và nhiều nền tảng hơn có thể sẽ ngừng hoạt động vào năm 2020–2021. Ngay cả những nền tảng lâu đời nhất, chẳng hạn như những nền tảng được niêm yết trên thị trường chứng khoán Hoa Kỳ, cũng không được tha. Đến tháng 4 năm 2020, mọi công ty tài chính internet P2P được niêm yết ở Hoa Kỳ đều thấy giá cổ phiếu của mình giảm xuống dưới giá IPO và một số cổ phiếu đã giảm 90% so với mức cao lịch sử (xem Bảng 5.1 ) . (Vào tháng 7 năm 2020, cảnh sát Trung Quốc chính thức mở cuộc điều tra hình sự đối với Weidaiwang.)
Hướng dẫn quy định từ tháng 11 năm 2019 đề xuất rằng các công ty P2P có thể tự chuyển đổi thành bên cho vay vi mô đủ điều kiện, nếu họ có thể đáp ứng yêu cầu đối với ngân hàng thương mại (ví dụ: vốn đăng ký 1 tỷ nhân dân tệ [143 triệu đô la Mỹ] và giới hạn đòn bẩy nghiêm ngặt). Đó là một con đường đầy hứa hẹn để tồn tại cho các công ty cho vay (từng) được vốn hóa tốt, được liệt kê là nhu cầu vay vốn của các doanh nghiệp nhỏ và cá nhân vẫn đang tăng lên ở Trung Quốc. Thách thức lớn nhất của họ, như phần tiếp theo cho thấy, là các công ty internet được trang bị công nghệ AI và Dữ liệu lớn là những người chơi mạnh mẽ trong thị trường cho vay vi mô.
Cho vay vi mô, Giải pháp dữ liệu lớn
Vào ngày 4 tháng 1 năm 2015, công ty Internet Tencent đã khai trương ngân hàng dựa trên Internet đầu tiên của Trung Quốc WeBank (trong tiếng Trung Quốc ám chỉ một ngân hàng có nghĩa là “vi mô và nhiều”). Nằm trong số 5 ngân hàng tư nhân được ngân hàng trung ương Trung Quốc PBOC phê duyệt, ngân hàng internet đã tiến hành tất cả các hoạt động trực tuyến, do đó người vay không cần phải đến một cửa hàng ngoại tuyến để nhận khoản vay. Webank lần đầu tiên sử dụng phiên bản công nghệ nhận dạng khuôn mặt của chính Tencent để xác minh danh tính của người vay từ một thiết bị đầu cuối từ xa; sau đó, tất cả quá trình xử lý khoản vay được hoàn thành trực tuyến và không cần giấy tờ.Buổi lễ do Thủ tướng Lý Khắc Cường chủ trì và ông đã nhấn nút “enter” trên máy tính để gửi khoản vay đầu tiên trị giá 35 000 RMB (5400 USD) của WeBank cho một tài xế xe tải. Thủ tướng Li cho biết: “Một bước nhỏ của WeBank là một bước tiến lớn trong cải cách tài chính. Tuyên bố đó không phải là cường điệu. Bởi vì phần lớn trong số 1,4 tỷ dân không có kinh nghiệm chi tiêu tín dụng hoặc thậm chí không quan tâm đến việc vay từ các tổ chức tài chính, không có hệ thống tính điểm tín dụng phát triển tốt ở Trung Quốc như điểm FICO và các dịch vụ hồ sơ tín dụng tiêu dùng khác ở Hoa Kỳ.
Theo truyền thống, hầu hết các ngân hàng nhà nước ở Trung Quốc ưu tiên cho các tổ chức lớn vay vì hai lý do. Một mặt, các ngân hàng thương mại lớn đã có mối quan hệ lâu dài và hiểu biết về các công ty lớn ở Trung Quốc. Các ngân hàng thường áp dụng cách tiếp cận dựa trên tài sản trong đánh giá tín dụng; do đó, các cá nhân và doanh nghiệp vừa và nhỏ khó có thể vay vốn nếu một người hoặc doanh nghiệp vừa và nhỏ không có tài sản thế chấp hoặc tài sản. Mặt khác, trước đây các ngân hàng có các công cụ dữ liệu hạn chế để đánh giá rủi ro tín dụng đối với người tiêu dùng cá nhân và doanh nghiệp vừa và nhỏ, và chi phí giao dịch đối với những khoản vay nhỏ đó theo mô hình ngân hàng truyền thống là rất cao.
Nói cách khác, các ngân hàng thương mại khó có được: (1) số lượng lớn (2) khách hàng vay quy mô nhỏ (3) chất lượng tín dụng tốt (4) với chi phí thấp. Kết quả là, trong khi hàng trăm triệu người thuộc tầng lớp trung lưu mới hiện đang là những người tiêu dùng chủ động về mặt tài chính, thì hệ thống tài chính hiện tại đã không đáp ứng đủ cho phần lớn dân số trong một thời gian dài. Nhiều người trẻ, có việc làm không có điểm tín dụng. Đó là một khoảng trống khổng lồ cần được lấp đầy nhanh chóng khi Trung Quốc chuyển sang nền kinh tế tiêu dùng và cách tiếp cận Dữ liệu lớn dựa trên internet có thể là cách hiệu quả duy nhất để giải quyết nó.
Ngược lại, các ngân hàng trực tuyến vận hành các hoạt động ngân hàng không chi nhánh có thể phục vụ khách hàng 24/7. Mô hình dựa trên đám mây của họ yêu cầu chi phí hoạt động thấp hơn nhiều so với mô hình ngân hàng truyền thống. Và cơ sở dữ liệu đáng kể về hành vi của người tiêu dùng từ các doanh nghiệp internet của cha mẹ họ cho phép họ biên soạn dữ liệu rủi ro tín dụng theo những cách sáng tạo và độc đáo (trước khi có các giải pháp Dữ liệu lớn, một số nền tảng cho vay P2P có thể đã quá đổi mới trong quản lý rủi ro, xem “Khoản vay trần trụi và hộp Hoàn vốn bằng thịt” ). Như vậy, các ngân hàng trực tuyến có thể thu hẹp khoảng cách trong nền kinh tế tiêu dùng, nghĩa là cung cấp tín dụng số lượng nhỏ cho khách hàng cá nhân và doanh nghiệp vừa và nhỏ mà không thể định giá hợp lý trong hệ thống ngân hàng chính thức.
Cho vay khỏa thân và hoàn vốn bằng thịt
Trong The Merchant of Venice của Shakespeare , người cho vay nặng lãi Shylock yêu cầu một cân thịt của Antonio để thế chấp cho một khoản vay, và nó phải được lấy từ trái tim anh ta nếu anh ta vỡ nợ. Ở Trung Quốc thời hiện đại, những người tiêu dùng trẻ tuổi như nữ sinh đại học được hưởng địa vị do các thương hiệu xa xỉ trao tặng, nhưng họ không có thu nhập cũng như thẻ tín dụng (trên thực tế, hầu hết dân số có ít lịch sử tín dụng). Do đó, xác thịt đã trở lại trong chương trình nghị sự của những người đi vay, nhờ vào một thông lệ “hợp pháp” do những người cho vay mờ ám nghĩ ra.
Một số nền tảng cho vay trực tuyến nhắm mục tiêu đến sinh viên đại học mua máy tính xách tay, điện thoại thông minh và các thiết bị điện tử tiêu dùng khác. Cái gọi là “khoản vay khỏa thân” ( luodai ) là một hoạt động mà phụ nữ trẻ có thể sử dụng “cơ thể” của họ thay vì hồ sơ tài chính làm tài sản thế chấp. Thuật ngữ “trần trụi” là một cách chơi chữ: có một điều, nó có nghĩa là không cần chứng minh khả năng tài chính khi vay tiền, và do đó, những khoản vay như vậy có thể được phê duyệt nhanh chóng sau khi nộp “thi thể”, thường là trong vòng vài phút; mặt khác, những bức ảnh khỏa thân (và video, trong thời đại đa phương tiện) của những người đi vay nữ đóng vai trò là sự đảm bảo tín dụng.
Để được vay khỏa thân, những người đi vay chụp ảnh tự sướng khỏa thân, trong đó chứng minh thư của họ phải được giơ trước mặt. Cả mặt trước và mặt sau của chứng minh nhân dân phải được đọc rõ ràng. Người vay cũng phải quay video (trong đó họ cũng phải khỏa thân) ghi rõ họ tên, tên người cho vay, số tiền vay và tiền lãi, ngày hoàn vốn. Bởi vì những khoản vay như vậy có lãi suất cao - thường là 30% hàng tuần - các cô gái trẻ đại học thường không thể trả nợ ngay lập tức. Sau đó, những người cho vay sẽ đe dọa tung ảnh khỏa thân của người vay lên internet hoặc vạch trần hành vi của họ với cha mẹ và gia đình họ, điều này thường dẫn đến việc gửi nhiều ảnh và video khỏa thân hơn để được vay nhiều hơn. Cuối cùng, những người cho vay có thể đề xuất một khoản "hoàn vốn bằng thịt" ( rouchang ), theo đó những người đi vay sẽ hoàn trả khoản vay của họ bằng các dịch vụ tình dục.
Kế hoạch này bị công chúng phanh phui vì 10 gigabyte thông tin cá nhân của những người cho vay khỏa thân, bao gồm ảnh và video khỏa thân của các nữ sinh trong độ tuổi từ 17 đến 23, đã bị rò rỉ từ nền tảng cho vay trực tuyến Jiedaibao. Dư luận không khỏi bàng hoàng và càng sốc hơn khi biết việc dùng ảnh khỏa thân làm tài sản thế chấp không bị pháp luật cấm. Ngay sau đó, Jiedaibao đã thông báo trên tài khoản Weibo chính thức của mình rằng họ sẽ có hành động pháp lý để chống lại các hành vi “cho vay trần” và họ sẽ thành lập một “quỹ chống cho vay trần” trị giá một triệu USD để giải quyết tình hình.
Để đánh giá điểm tín dụng của người tiêu dùng cá nhân, Tencent đang áp dụng phương pháp dựa trên mạng xã hội để đánh giá tín dụng của người dùng internet. Trên các nền tảng mạng xã hội của Tencent như WeChat và QQ, cũng như các ứng dụng liên kết khác của Tencent, hơn một tỷ người đã đăng ký dữ liệu cá nhân của họ với chứng nhận danh tính hiệu quả. Một lần nữa, ví dụ như khoản vay trực tuyến đầu tiên của WeBank. Đối với khoản vay dành cho tài xế xe tải được chọn ngẫu nhiên, WeBank của Tencent đã sử dụng các công cụ khai thác dữ liệu được liên kết với internet để đánh giá nền tảng tín dụng của người vay tiềm năng. Người lái xe là thành viên câu lạc bộ tại nền tảng hậu cần do Tencent đầu tư có tên Huo-che-bang (“câu lạc bộ xe tải”), liên kết các nhà khai thác hậu cần cần vận chuyển hàng hóa với các công ty tài xế xe tải.
Vào thời điểm cho vay, nền tảng này có một triệu tài xế với 650 000 xe tải là thành viên và nó đang phục vụ hơn 160 000 khách hàng là công ty hậu cần. Đối với mỗi tài xế xe tải là thành viên câu lạc bộ, nền tảng của Tencent có một lượng lớn thông tin như tổng quãng đường đã đi, tổng khối lượng hàng hóa được vận chuyển, phạm vi đơn hàng được xử lý, vv. Một số tài xế đã phải trả trước cước vận chuyển hàng hóa, nhưng các ngân hàng thương mại không được thiết lập để xử lý một khoản vay với số lượng nhỏ như vậy. Tuy nhiên, WeBank có thể sử dụng dữ liệu từ hoạt động của tài xế trên ứng dụng di động, phát triển mô hình phân tích của riêng mình và đánh giá mức độ tin cậy của người vay tiềm năng.
Dựa trên lịch sử lái xe của tài xế trên ứng dụng di động và hồ sơ trực tuyến của anh ta trên các nền tảng điện tử khác, mô hình tài chính của WeBank đã xếp hạng tín dụng cao cho tài xế và cấp khoản vay với lãi suất 7,5% mà không yêu cầu tài sản thế chấp và bảo lãnh. Về mặt tài chính, nguồn dữ liệu vượt trội và khả năng xử lý của WeBank cho phép ngân hàng trực tuyến này cung cấp tín dụng có giá tốt hơn cho người tiêu dùng (không có đủ thông tin về người đi vay, chi phí vay đối với khoản vay có thể sẽ cao hơn).
Trong khi đó, Alibaba có ngân hàng trực tuyến của riêng mình (“MyBank”) và trước các ngân hàng trực tuyến chính thức này, gã khổng lồ thương mại điện tử (và các công ty cùng ngành như JDcom) đã cung cấp dịch vụ tài chính cho các thương nhân thương mại điện tử dưới dạng các khoản vay nhỏ. hoặc tài trợ chuỗi cung ứng. Đối với người mua trên web, họ cung cấp hạn mức tín dụng cá nhân về cơ bản là thẻ tín dụng “ảo”. Ví dụ: khoản cho vay vi mô Huabei (“chỉ chi tiêu” trong tiếng Anh) của Ant Group phục vụ các cá nhân hoặc công ty cần vốn ngắn hạn khi họ mua hàng trên các nền tảng thương mại điện tử của Alibaba.
Theo dữ liệu được Wall Street Journal trích dẫn vào tháng 12 năm 2019, hầu hết người dùng có hạn mức tín dụng dưới 6000 RMB (865 USD) và số dư chưa thanh toán trung bình là khoảng 1000 RMB (144 USD). Tính năng hạn mức tín dụng này đã giúp Alibaba để thúc đẩy tăng trưởng giao dịch thương mại điện tử, như đã thấy trong cuộc thảo luận về lễ hội mua sắm Ngày Độc thân trước đó. Đồng thời, công nghệ Dữ liệu lớn và quản lý rủi ro tín dụng năng động của công ty đã giúp giữ cho tỷ lệ nợ quá hạn trong hoạt động cho vay tiêu dùng của công ty ở mức thấp hơn so với các ngân hàng và công ty tài chính truyền thống.
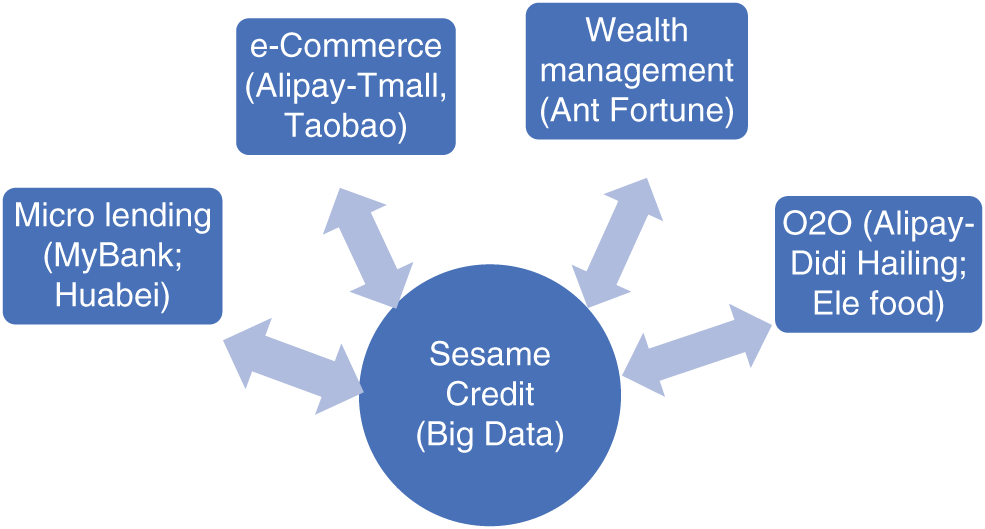
Hình 5.8 Luồng dữ liệu hai chiều giữa Sesame Credit và các doanh nghiệp kỹ thuật số
Điểm mấu chốt là Sesame ( Zhima ) Credit, hệ thống chấm điểm tín dụng riêng của Ant Group chủ yếu dựa trên dữ liệu trực tuyến (xem Hình 5.8 ). Trong khi trước đây, người Trung Quốc chỉ sử dụng Alipay để mua sắm trên chợ điện tử Taobao của Alibaba, thì ngày nay, nền tảng thanh toán này đã ăn sâu vào Trung Quốc đến mức hàng trăm triệu người dùng sử dụng nền tảng này để thanh toán gần như tất cả các hóa đơn gia đình. cũng như các hoạt động O2O như gọi xe và đặt đồ ăn. Hơn nữa, nhánh quản lý tài sản Ant Fortune của nó cũng có hàng trăm triệu người dùng quản lý các khoản tiết kiệm và đầu tư của họ ở đó thông qua Yu'e-bao và các sản phẩm tài chính khác. Ngoài hồ sơ giao dịch thương mại điện tử trực tuyến của người mua hàng, Taobao và Tmall cũng có lịch sử giao dịch với hàng chục triệu doanh nghiệp nhỏ bán hoặc tìm nguồn hàng trên hai thị trường này.
Do đó, Sesame Credit đã tận dụng cơ sở người dùng khổng lồ của mình—chiếm khoảng hai phần ba dân số Trung Quốc—để bán chéo các sản phẩm và dịch vụ. (Tencent đã đưa ra một hệ thống điểm tín dụng tương tự dựa trên dữ liệu giao dịch thanh toán WeChat.) Bên cạnh việc hỗ trợ thanh toán, Ant còn bán các quỹ tương hỗ, cho các cá nhân và doanh nghiệp nhỏ vay ngắn hạn, đồng thời cung cấp các sản phẩm giống như bảo hiểm. Tất cả những dữ liệu này về người tiêu dùng bán lẻ cho phép Sesame Credit làm việc với những người có thể có ít lịch sử tín dụng tại các cơ quan tín dụng truyền thống, điều này mở ra cơ hội cho Alibaba theo hai hướng (xem Hình 5.8 ) .
Một mặt, Sesame Credit có thể tạo điều kiện cho nhiều người tiêu dùng tiếp cận các dịch vụ vay mới như vay mua nhà, vay mua ô tô và các loại tín dụng trả góp khác. Nền tảng tạo ra điểm số của một cá nhân (hoặc doanh nghiệp nhỏ) theo thuật toán và cung cấp các đặc quyền cho người dùng có số điểm tốt (ví dụ: nhận phòng khách sạn nhanh hơn), đồng thời từ chối các dịch vụ như mua vé tàu cho những người có điểm số thấp. Mặt khác, nhiều giao dịch tín dụng hơn mang lại nhiều dữ liệu hơn cho cơ sở dữ liệu Sesame Credit, cơ sở dữ liệu có thể đóng vai trò là nền tảng cho các ngành kinh doanh mới của Alibaba (ví dụ: hãng đã tung ra sản phẩm cho vay tiền mặt không liên quan đến mua hàng trên nền tảng thương mại điện tử). (Việc thu thập rộng rãi dữ liệu cá nhân đã dẫn đến các vấn đề về quyền riêng tư dữ liệu và Ant Group đã lưu ý rằng Sesame Credit là một tính năng chọn tham gia cho người dùng Alipay, điều này sẽ được thảo luận trong Chương 8. )
Khi đại dịch coronavirus khiến nền kinh tế Trung Quốc tạm dừng vào đầu năm 2020, chính phủ đã khuyến khích cho các công ty nhỏ nhất (lĩnh vực đóng góp đáng kể vào việc làm trên toàn quốc) cho vay, mà các công ty công nghệ tài chính là một phần của giải pháp. Do Trung Quốc thiếu hệ thống tín dụng tiêu chuẩn hóa, khoảng 80% trong số gần 90 triệu doanh nghiệp nhỏ ở Trung Quốc không có hạn mức tín dụng với ngân hàng, theo WeBank do Tencent hậu thuẫn (báo cáo truyền thông năm 2019).
Hơn nữa, quy mô cho vay của các doanh nghiệp nhỏ cũng không phù hợp với các ngân hàng truyền thống. Các ngân hàng hiếm khi cấp các khoản vay dưới 1 triệu RMB, trong khi quy mô trung bình của khoản vay của một doanh nghiệp nhỏ trên MYbank do Ant hậu thuẫn là khoảng 9900 RMB (1.469 USD), theo Ant Group (báo cáo truyền thông năm 2019). Những gì nền kinh tế bị tàn phá cần là các khoản vay nhỏ hơn và xử lý nhanh hơn trước. Các nhà tài chính kỹ thuật số đã đưa ra giải pháp: hệ thống của họ có thể nhanh chóng phê duyệt một giới hạn tín dụng của người đi vay theo dữ liệu hành vi trực tuyến chỉ trong vài phút, thu hẹp khoảng cách tài chính cho các doanh nghiệp nhỏ ở Trung Quốc.
AI và dữ liệu thay thế để quản lý tài sản
Đối với hầu hết người Trung Quốc, trải nghiệm đầu tiên của họ về quản lý tài sản cá nhân đến sau khi họ có điện thoại thông minh. Các hoạt động đầu tư của họ bắt đầu khiêm tốn với những thay đổi dự phòng, vốn đã được để lại trong các ứng dụng thanh toán di động sau các giao dịch thương mại điện tử thường xuyên của họ. Trên thực tế, sản phẩm đầu tư trực tuyến đầu tiên do Ant Group cung cấp có tên là Yu'e Bao (nghĩa đen là “kho báu còn sót lại”). Đây là ví dụ điển hình nhất về đổi mới tài chính trong nền kinh tế di động và mức độ liên quan giảm dần của nó gần đây minh họa cho sự chuyển dịch của thị trường sang các khoản đầu tư phức tạp hơn, dựa trên dữ liệu.Vào tháng 6 năm 2013, sản phẩm đầu tiên của Quỹ thị trường tiền tệ Internet (I-MMF) Yu'e-bao đã được ra mắt, được cung cấp cho người dùng internet như một giải pháp thay thế cho tiền gửi ngắn hạn truyền thống tại các ngân hàng thương mại. Sự phát triển bùng nổ của sản phẩm internet đơn giản này đã gây sốc cho các tổ chức tài chính truyền thống. Trong vòng sáu tháng, sản phẩm Yu'e-bao đã khiến người quản lý cơ bản, Tianhong Asset Management, quỹ đầu tư đầu tiên trong lịch sử thị trường Trung Quốc vượt quá AUM (quản lý tài sản dưới quyền) 100 tỷ RMB. Trong vòng chưa đầy một năm, AUM của Yu'e-bao đã vượt quá 600 tỷ RMB (hơn 90 tỷ USD). Vào thời kỳ đỉnh cao vào năm 2017, AUM của nó đạt mức đáng kinh ngạc 1,7 nghìn tỷ nhân dân tệ (tương đương 250 tỷ USD), được coi là quỹ thị trường tiền tệ lớn nhất thế giới (xem Hình 5.9 ) .
Sự phổ biến đặc biệt của các sản phẩm I-MMF là kết quả của việc các công ty internet xác định và giải quyết một số vấn đề về cấu trúc của thị trường tài chính ở Trung Quốc bằng các công cụ internet. Đầu tiên , các hộ gia đình Trung Quốc có tỷ lệ tiết kiệm thuộc hàng cao nhất thế giới, vì vậy họ có hàng nghìn tỷ tiền mặt gửi ngân hàng. Họ không hài lòng với lợi nhuận thấp từ tiền gửi, nhưng họ không nhất thiết phải thoải mái với rủi ro của cổ phiếu đại chúng hoặc bất động sản. Do đó, các nhà đầu tư Trung Quốc không ngừng tìm kiếm các lựa chọn thay thế được kiểm soát rủi ro đối với tiền gửi không kỳ hạn.
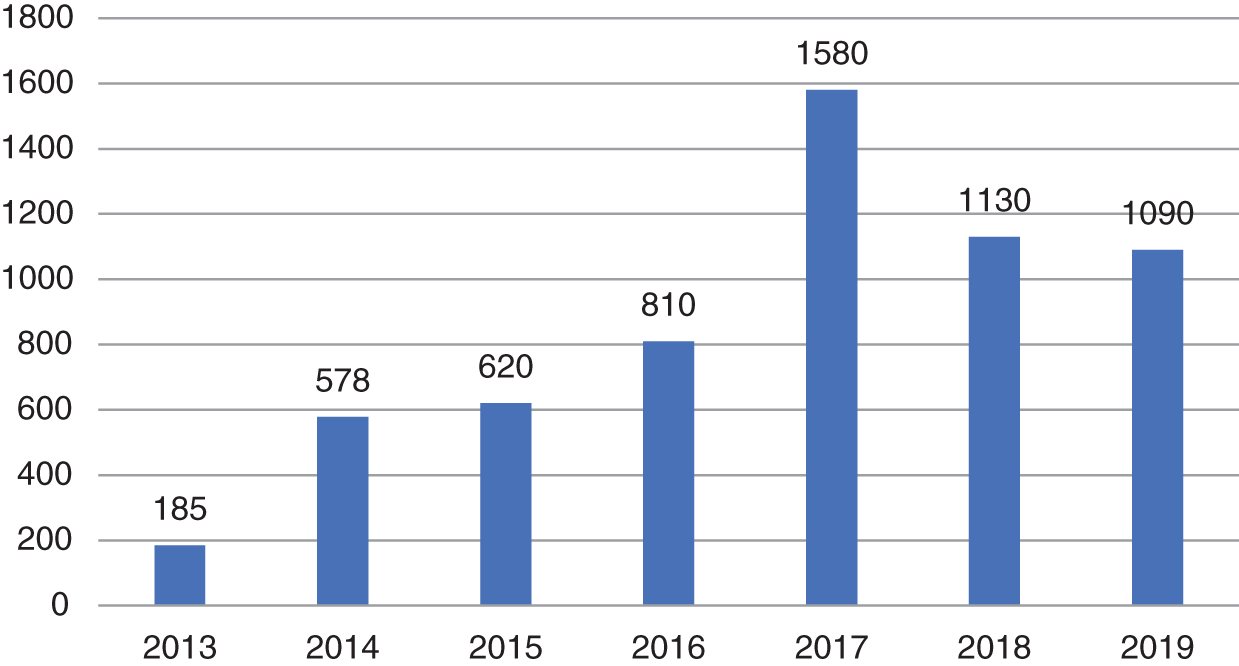
Hình 5.9 Sự trỗi dậy (và sự sụt giảm gần đây) của Yu'e Bao (tỷ RMB, 2013–2018)
Nguồn dữ liệu: Quản lý tài sản Tianhong (AUM cuối năm).
Thứ hai , nhờ chi phí vận hành internet di động thấp, Yu'e-bao không có ngưỡng đầu tư (điều này được yêu cầu bởi hầu hết các sản phẩm quản lý tài sản được bán tại các ngân hàng) và khoản đầu tư ban đầu tối thiểu của nó thấp tới 1 RMB (15 xu trong Đô la Mỹ). Trong khi đó, nó tích lũy một số lượng lớn “vốn thừa” trong xã hội thông qua internet (giống như cách các tiểu thuyết gia nổi tiếng trên mạng được hỗ trợ bởi một số lượng lớn độc giả diao-si , những người trả một số tiền rất nhỏ để đọc một phần). Bằng cách tập hợp một lượng lớn tiền, người quản lý của Yu'e-bao, Tianhong, có thể thương lượng lãi suất tiền gửi cao hơn (vì lợi ích của người dùng) khi đưa vốn vào thị trường liên ngân hàng.
Thứ ba , các sản phẩm I-MMF có tính thanh khoản cao do thủ tục trực tuyến đơn giản và chúng có thể được xử lý dễ dàng trên điện thoại thông minh và các thiết bị khác. Những sản phẩm I-MMF như Yu'e-bao thường có thể được đổi trong cùng một ngày và trong nhiều trường hợp trong cùng một giờ. Ngược lại, truyền thống quỹ thị trường tiền tệ (MMF) cần hai đến ba ngày để hoàn tất quy trình mua lại. Nói cách khác, các sản phẩm I-MMF như Yu'e-bao có lợi ích năng suất cao của MMF, nhưng vẫn duy trì tính thanh khoản giống như tiền gửi ngân hàng. Trong năm cao điểm 2017, quỹ Yu'e-bao đã xử lý các khoản đầu tư 13,47 nghìn tỷ RMB (khoảng 2 nghìn tỷ USD) và 12,7 nghìn tỷ RMB mua lại.
Từ một góc độ khác, bản chất của sự thành công của Yu'e-bao chỉ đơn giản là sử dụng internet như một kênh thông tin tốt hơn và một nền tảng giao dịch thuận tiện hơn. Như vậy, lợi nhuận đầu tư của nó chủ yếu tuân theo lợi nhuận thị trường tương ứng. Trong những năm gần đây, thị trường tài chính đã bước vào một kỷ nguyên mới của “lợi suất thấp” và lợi nhuận trên Yu'e-bao cũng giảm, dẫn đến AUM của nó giảm (xem Hình 5.9 ) . Vào đầu năm 2020, lần đầu tiên lợi nhuận của Yu'e-bao giảm xuống dưới 2% kể từ khi ra mắt vào năm 2013 và có nhiều người dùng rút tiền hơn để tìm kiếm lợi nhuận cao hơn ở nơi khác.
Nhìn chung, trường hợp Yu'e-bao minh họa các hướng đi trong tương lai của các thị trường đầu tư ngày càng được số hóa. Đầu tiên, công nghệ kỹ thuật số sẽ thay đổi bối cảnh phân phối sản phẩm đầu tư ở Trung Quốc. Như các ví dụ sau đây cho thấy, các nền tảng internet, cố vấn rô-bốt và công nghệ hỗ trợ giọng nói là những kênh của tương lai để tiếp cận khách hàng. Thứ hai, trong môi trường năng suất thấp ngày nay, trí tuệ nhân tạo và công nghệ Dữ liệu lớn có thể nắm giữ chìa khóa cho tương lai của quản lý tích cực, nơi các nhà quản lý quỹ có khả năng tạo ra “alpha” (thuật ngữ ngành cho hiệu suất vượt trội của quỹ) và mang lại lợi nhuận cao cho các nhà đầu tư của họ.
Kênh kỹ thuật số. Tầng lớp trung lưu mới nổi của Trung Quốc (theo ước tính của McKinsey sẽ đạt 400 triệu người vào năm 2020) mang đến cơ hội to lớn cho ngành quản lý tài sản. Khi các nhà đầu tư cá nhân trở nên tinh vi hơn trong việc quản lý tài sản, họ đang chuyển dần từ tiết kiệm ngân hàng (Yu'e-bao và các sản phẩm tương đương từ các công ty internet) hoặc các sản phẩm có thu nhập cố định sang các sản phẩm quản lý tài sản đa dạng hơn như quỹ chứng khoán và Các loại sản phẩm đầu tư thay thế VCvốn cổ phần tư nhân. Tài chính thông thường của Trung Quốc các tổ chức (chủ yếu tập trung vào các cá nhân có thu nhập cao) đơn giản là không có đủ cố vấn tài chính để đáp ứng nhu cầu.
Bởi vì khách hàng Trung Quốc còn tương đối non nớt về kinh nghiệm đầu tư, nên các yêu cầu đối với dịch vụ hướng dẫn cá nhân và định hướng giáo dục cao hơn, đây là một thách thức hoạt động khác đối với các công ty quản lý tài sản. Do đó, họ đang triển khai các công nghệ AI để làm cho các sản phẩm và dịch vụ phù hợp dễ tiếp cận hơn với người dùng thông thường.
Ví dụ: vào năm 2017, Ant Fortune, nền tảng quản lý tài sản của Alipay, đã ra mắt Caifuhao , một dịch vụ cung cấp tài khoản công ty trên nền tảng Ant Fortune, cho phép các tổ chức tài chính truy cập vào bộ khả năng AI và các dịch vụ khác, bao gồm kết nối người dùng tốt hơn, lập hồ sơ người dùng, vận hành tối ưu hóa và tiếp thị thông minh. Hai năm sau, vào tháng 6 năm 2019, Ant Fortune thông báo rằng 80 trong số 124 công ty quản lý tài sản ở Trung Quốc, tức 6/10 công ty, đã sử dụng tài khoản Caifuhao dành cho công ty do AI cung cấp để tiếp cận nhiều khách hàng hơn với các ưu đãi được tùy chỉnh tốt hơn, với mức giá chi phí thấp hơn.
Một giải pháp công nghệ khác cho việc thiếu cố vấn tài chính là cố vấn tự động. Ví dụ: công ty tư vấn tài chính dựa trên máy Licaimofang tự coi mình là tổ chức tư vấn người máy “All AI” đầu tiên của Trung Quốc, cung cấp dịch vụ tư vấn tài chính tự động dựa trên tổng số dữ liệu khách hàng thông thường. Đến đầu năm 2020, quy trình ra quyết định dựa trên AI của công ty đã giao dịch hơn 10 tỷ RMB (khoảng 1,5 tỷ USD) cho các khách hàng của mình. Đối với tầng lớp trung lưu kỹ thuật số của Trung Quốc, nhiều khả năng họ sẽ chấp nhận các dịch vụ cố vấn tự động để bắt đầu hành trình đầu tư tài chính hơn so với các thị trường phương Tây khác.
Thế hệ Alpha (α) . Trong môi trường năng suất thấp hiện tại, các nhà quản lý quỹ trên toàn cầu đang sử dụng công nghệ AI và Dữ liệu lớn để thử thực hiện các khoản đầu tư thông minh—các quyết định thị trường mua và bán sáng suốt hơn—và mang lại lợi nhuận cao hơn so với lợi nhuận chung của thị trường (alpha). Tại các thị trường phát triển của Hoa Kỳ và Châu Âu, việc tìm kiếm alpha ngày càng khó khăn. Tuy nhiên, thị trường Trung Quốc có nhiều trẻ hơn (thị trường chứng khoán chỉ mới bắt đầu từ đầu những năm 1990; xem cuốn sách trước đó của tác giả Đầu tư vào Trung Quốc—Cơ hội trong Thị trường chứng khoán đang chuyển đổi để tham khảo) và kém hiệu quả hơn, chẳng hạn như vẫn có thể quản lý tích cực và tạo alpha, đặc biệt là với sự trợ giúp của công nghệ mới.
Để làm hài lòng các nhà giao dịch chiến lược tích cực, mức độ đầu cơ trên thị trường chứng khoán Trung Quốc là cực kỳ cao. Chỉ báo được sử dụng phổ biến nhất để đầu cơ thị trường là “tỷ lệ luân chuyển cổ phiếu trung bình”, được định nghĩa là:
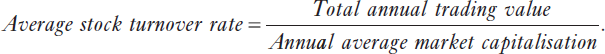
Tỷ lệ doanh thu cao hơn cho thấy giao dịch thường xuyên hơn hoặc thời gian nắm giữ trung bình ngắn hơn đối với cổ phiếu và do đó là dấu hiệu của sự đầu cơ phổ biến. Theo báo cáo của Chỉ số Dow Jones năm 2002, doanh thu trung bình hàng năm của thị trường cổ phiếu hạng A của Trung Quốc trong giai đoạn 1994–2001 là hơn 500%. Điều này có thể được hiểu là trung bình mỗi cổ phiếu được giao dịch năm lần trong một năm, hay nói cách khác, thời gian nắm giữ trung bình của một cổ phiếu là dưới hai tháng (1/5 của một năm). Ngược lại, ở các thị trường phát triển, thời gian nắm giữ điển hình là khoảng hai năm. (Xem cuốn sách trước đó của tác giả Đầu tư vào Trung Quốc—Cơ hội trong thị trường chứng khoán đang chuyển đổi .)
Do đó, mức độ đầu cơ trên thị trường chứng khoán của Trung Quốc là rất lớn, dẫn đến sự biến động cao của giá cổ phiếu. Theo bản tin của Bloomberg năm 2019, chỉ số chứng khoán chính của Trung Quốc có mức biến động cao nhất trong số các chỉ số chứng khoán toàn cầu (xem Hình 5.10 ).
Trong một thị trường được đặc trưng bởi giao dịch năng động và không ổn định như vậy, người ta sẽ tự nhiên mong đợi rằng các thuật toán AI sẽ xuất hiện để mô phỏng những người chọn cổ phiếu thành công. Công ty quản lý quỹ Zheshang , quản lý 6,5 tỷ đô la Mỹ vào năm 2019, đã đạt được tiến bộ đáng kể về điều đó. Theo cách tương tự như AlphaGo—đã học về cờ vây từ các trò chơi lịch sử được chơi bởi những người chơi giỏi nhất của con người, các cỗ máy AI do Zheshang phát triển trước tiên đã phân tích các chiến lược của hơn 80 nhà quản lý quỹ hoạt động tốt nhất của quốc gia, rút ra từ các tiết lộ công khai về cổ phần của họ. Họ cũng được cung cấp các khuyến nghị về cổ phiếu từ các nhà phân tích 500 sao và các chuyên gia trong ngành để “đào tạo”.
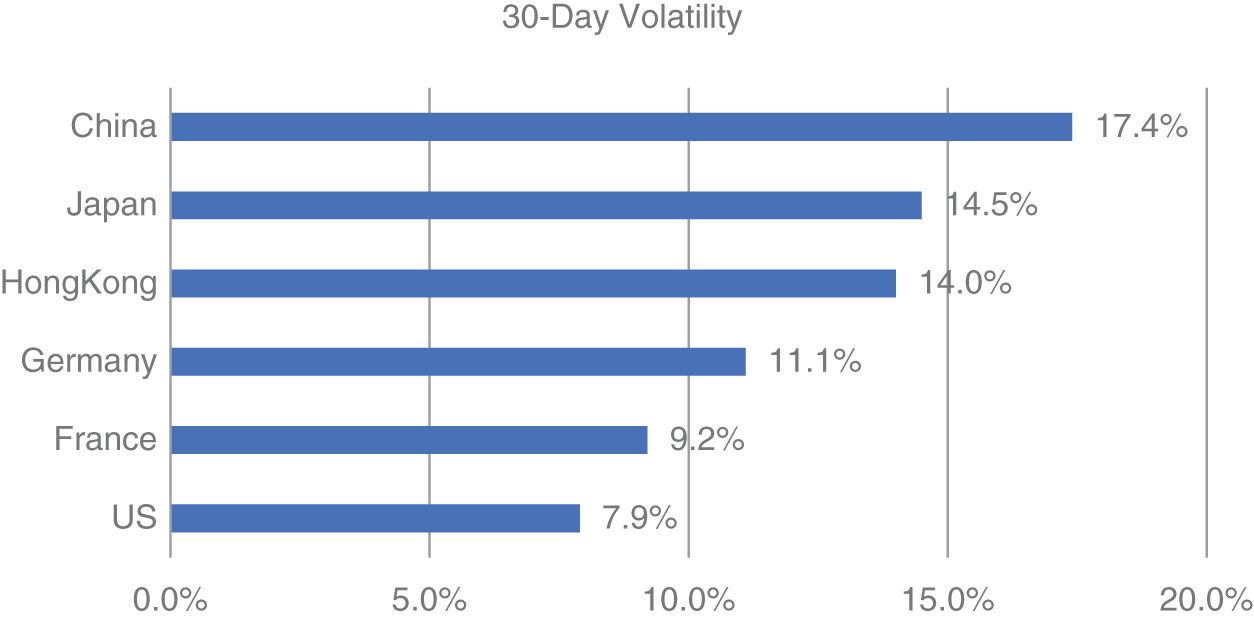
Hình 5.10 Biến động cao của thị trường chứng khoán Trung Quốc
Nguồn: Bloomberg, tháng 7 năm 2019.
Không giống như một AlphaGo duy nhất, quỹ trí tuệ nhân tạo Zheshang đã phát triển hơn 300 máy dựa trên logic và phương pháp đầu tư khác nhau, được gọi là “người máy quản lý” của quỹ. Họ phân tích hơn 3000 cổ phiếu niêm yết của Trung Quốc và phát triển hàng trăm quyết định đầu tư, được đưa ra để cạnh tranh nhằm tìm ra giải pháp tốt nhất. Những người quản lý rô-bốt mới liên tục được thêm vào với những bài học mới và chiến lược mới, đồng thời những người quản lý hoạt động kém nhất sẽ bị loại bỏ. Sau khoảng một năm đào tạo, Zheshang vào cuối năm 2019 đã ra mắt quỹ dựa trên AI đầu tiên của quốc gia dựa trên các đề xuất từ máy của mình. Theo các cuộc phỏng vấn trên phương tiện truyền thông, hiệu suất đầu tư của các nhà quản lý AI ban đầu rất tầm thường, nhưng quá trình học hỏi và cải tiến của họ đã tăng tốc nhờ các khóa đào tạo tích lũy—và lợi nhuận đầu tư tiếp tục tăng cao hơn.
Thách thức lớn nhất, theo nhà quản lý quỹ, là máy móc không có đủ thời gian và dữ liệu để học hỏi, đặc biệt là đối với các công ty mới niêm yết và các ngành công nghiệp mới ở Trung Quốc. Ngoài ra, để tận dụng tốt nhất các mẫu mà các nhà quản lý robot xác định từ dữ liệu thị trường, quỹ tích hợp máy móc với các chuyên gia lành nghề để tối ưu hóa các quyết định đầu tư, được gọi là “AI + HI (trí thông minh của con người)”. (Thật thú vị khi lưu ý rằng, quỹ ban đầu cũng xem xét cách tiếp cận AlphaGo Zero—cung cấp các quy tắc đầu tư cho máy móc và để chúng tự huấn luyện. Trong khi AlphaGo Zero dễ dàng đánh bại AlphaGo trong cờ vây (xem Chương 1 để biết chi tiết; nhóm Zheshang phát hiện ra rằng cách tiếp cận không hoạt động tốt trong đầu tư. Tác giả suy đoán rằng nó có thể liên quan đến sự can thiệp bất ngờ của con người vào thị trường chứng khoán, chẳng hạn như thay đổi chính sách của chính phủ Trung Quốc và các dòng tweet trên Twitter của Donald Trump).
Dữ liệu thay thế
Nhờ các công nghệ kỹ thuật số, các nhà giao dịch ngày nay có thể xem xét các nguồn dữ liệu ngoài các hồ sơ thông thường của công ty, cuộc gọi thu nhập hoặc bộ dữ liệu cơ bản. Do đó, chúng được gọi là “dữ liệu thay thế” (hoặc dữ liệu thay thế). Các nguồn dữ liệu thay thế ban đầu bao gồm các giao dịch thẻ tín dụng, dữ liệu được quét trên web, vệ tinh tưởng tượng, dự báo thời tiết, phân tích tình cảm của nhân viên và dữ liệu định vị địa lý từ điện thoại di động.
Sự ra đời của điện thoại thông minh cách đây một thập kỷ đã mang lại nhiều khả năng dữ liệu hơn. Ví dụ: nó là nguồn dữ liệu định vị địa lý được liên kết với quyền truy cập của người dùng vào các ứng dụng di động cụ thể. Ngoài ra, các ứng dụng thanh toán di động của nó có hồ sơ đầy đủ về các giao dịch thương mại điện tử của người dùng. Hơn nữa, nó có dữ liệu mạng xã hội của người dùng, cung cấp thông tin chi tiết về sở thích cá nhân và xu hướng xã hội của cộng đồng ảo. (Một số nguồn này đang gây tranh cãi khi đề cập đến các vấn đề về quyền riêng tư của người tiêu dùng, xem phần thảo luận chi tiết trong Chương 8. )
Dựa trên các nguồn dữ liệu thay thế, kỹ thuật phân tích Dữ liệu lớn và máy học cho phép các nhà đầu tư khám phá các mô hình mới trên thị trường vốn toàn cầu. Ví dụ, chúng có thể giúp các nhà phân tích tạo ra các mối tương quan và xu hướng mà bộ não con người không thể xác định được. Ngoài ra, xử lý ngôn ngữ tự nhiên (NLP) và phân tích tình cảm có thể cho phép các nhà giao dịch phân tích bản ghi cuộc gọi của nhà đầu tư, tìm kiếm các tín hiệu bằng lời nói chỉ ra các điều kiện thay đổi. Trong một ví dụ khác, các công ty đầu tư có thể sử dụng hình ảnh vệ tinh để theo dõi các tác nhân gây ô nhiễm môi trường, chẳng hạn như đốt than mà không cần xử lý nhiều và để đưa ra dự đoán về việc tuân thủ ESG của họ.
Một ví dụ điển hình khác về “AI + HI” trên thị trường chứng khoán Trung Quốc là sự hợp tác giữa Microsoft và China Asset Management Co. , Ltd. (AMC), một trong những công ty đầu tư lớn nhất ở Trung Quốc với số tài sản được quản lý là 153 tỷ USD, theo dữ liệu. - dựa trên đầu tư định lượng. Đã có một thời gian các nhà giao dịch sử dụng các nhà quản lý phân tích dữ liệu lớn để đưa ra quyết định đầu tư, tuy nhiên, phần khó khăn là thu thập đúng dữ liệu từ hàng núi thông tin có sẵn, bởi vì dữ liệu tài chính nổi tiếng là “nhiễu”, nghĩa là có nhiều tín hiệu có khả năng gây hiểu lầm mà cần phải được lọc ra. Ngay bây giờ, ngay cả những nhà giao dịch định lượng tốt nhất cũng chỉ có thể sử dụng một phần nhỏ của tất cả dữ liệu hiện có, trong khi đó, các công nghệ kỹ thuật số vẫn đang biến nhiều dữ liệu phi truyền thống hơn thành hỗn hợp (xem hộp “Dữ liệu thay thế” ) .
Vào tháng 9 năm 2019, AMC và Microsoft đã thông báo rằng các nhà nghiên cứu của họ đã phát triển một mô hình AI mới giúp sàng lọc và phân tích một lượng lớn dữ liệu tài chính theo thời gian thực. Với máy học (ML)—một tập hợp con của AI, họ đã tạo ra hai phương pháp phức tạp để dự đoán thị trường. Cái đầu tiên được gọi là “mạng nơ ron tích chập không gian thời gian”, xác định các mẫu trong dữ liệu khối lượng và giá cả bằng cách ước tính điều gì đang diễn ra giữa các biến khác nhau và cô lập các yếu tố quan trọng để theo dõi. Thứ hai được gọi là “mô hình chú ý thay đổi theo thời gian”, so sánh các yếu tố đó với những gì đang xảy ra trên thị trường tại bất kỳ thời điểm nào. Sau đó, nó kết hợp chúng theo cách thay đổi theo thời gian để xác định các mẫu xu hướng thị trường năng động. Những phân tích này được cung cấp cho các chuyên gia đầu tư để đưa ra các quyết định đầu tư tốt hơn.
Trong cả hai ví dụ, lợi thế chính của AI và Dữ liệu lớn đến từ khả năng thực hiện phân tích sâu hơn trên một tập hợp dữ liệu rộng hơn so với những gì con người có thể làm được. Học máy (ML) tăng cường công việc định lượng đã được thực hiện bởi các nhà phân tích bảo mật theo ba cách (xem Hình 5.11 ). Do đó, những gã khổng lồ kỹ thuật số đang tự phát triển thành những cường quốc quản lý tài sản, vì chuyên môn kỹ thuật số và năng lực tiếp thị trực tiếp tới người tiêu dùng của họ vượt xa cả những gã khổng lồ lớn nhất và có nguồn lực tốt nhất. người quản lý tài sản. (Ví dụ: Alibaba có thể sử dụng dữ liệu cảm tính của người tiêu dùng được thu thập bởi nhiều thị trường thương mại điện tử của mình để dự đoán hiệu suất cổ phiếu của ngành bán lẻ với mức độ hiểu biết cao hơn.)
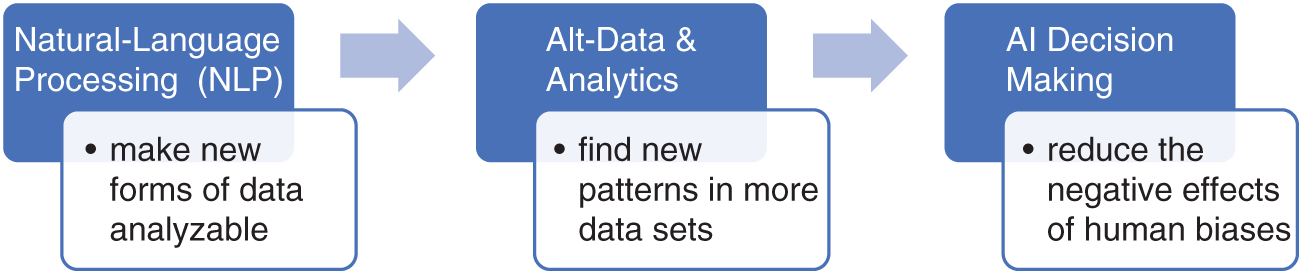
Hình 5.11 ML tăng cường đầu tư định lượng
Blockchain và SCF: Liên minh của Alibaba và ICBC
“Blockchain không phải là bong bóng, nhưng Bitcoin thì có thể. Bitcoin chỉ là một ứng dụng nhỏ của chuỗi khối”, Jack Ma, người sáng lập và cựu Chủ tịch của Alibaba, nhận xét trong Đại hội Tình báo Thế giới 2018, “Ít nhất là bên trong Alibaba, chuỗi khối phải là một giải pháp giải quyết các vấn đề về quyền riêng tư và bảo mật trong kỷ nguyên kỹ thuật số ”. Ant Group rõ ràng tuân theo logic đó. Kể từ khi bắt đầu kinh doanh blockchain, nó đã tập trung vào việc xây dựng một hệ sinh thái blockchain cấp doanh nghiệp mở và toàn diện, đồng thời phát triển các ứng dụng trong thế giới thực cho các ngành khác nhau.Điều này cũng đúng với các công ty internet đồng nghiệp và các tổ chức tài chính truyền thống. Sau Bitcoin ban đầu và sau đó là token dựa trên Ethereum (hợp đồng thông minh), công nghệ chuỗi khối ở Trung Quốc đã đạt đến giai đoạn thứ ba, nơi những người chơi chính tập trung vào các giải pháp chuỗi khối doanh nghiệp (xem Hình 5.12 ).
NIFA ) của Trung Quốc đã công bố một báo cáo về các dự án chuỗi khối tài chính ở Trung Quốc. Dựa trên số liệu thống kê của Cơ quan quản lý không gian mạng Trung Quốc ( CAC , theo quy định của họ, các doanh nghiệp cung cấp dịch vụ dựa trên chuỗi khối phải đăng ký như vậy với cơ quan quản lý và phải thu thập tên thật và danh tính của người dùng dịch vụ chuỗi khối), báo cáo của NIFA cho thấy các tổ chức tài chính dường như hoạt động tích cực nhất trong lĩnh vực này, vì 40% các tổ chức liên quan đến công nghệ chuỗi khối ở Trung Quốc là “nhà cung cấp dịch vụ fintech, ngân hàng, công ty quỹ, công ty bảo hiểm , công ty tài chính vi mô, công ty bao thanh toán thương mại, vv.”.
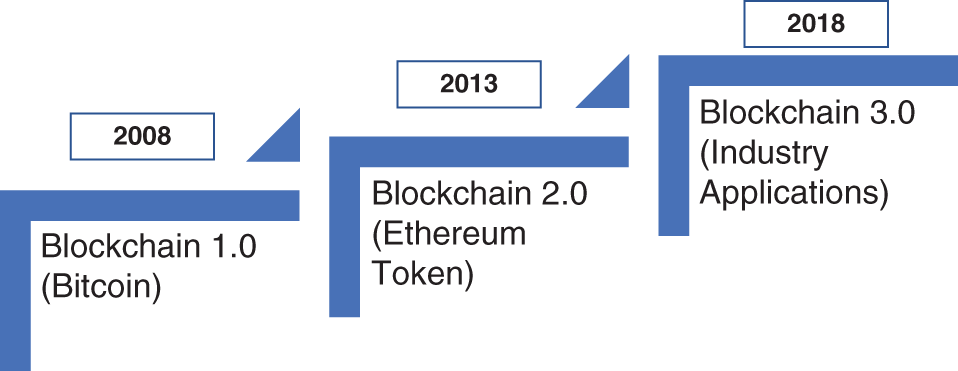
Hình 5.12 Chuỗi khối từ 1.0 đến 3.0
Báo cáo của NIFA cũng cho thấy rằng tài chính chuỗi cung ứng dựa trên blockchain ( SCF ) là nơi mà các tổ chức tài chính đang tập trung vào. Theo khảo sát của nó, 32,6% trong số tất cả các tổ chức được cho là đang làm việc về tài chính chuỗi cung ứng, chiếm phần lớn trong việc triển khai chuỗi khối (xem Hình 5.13 ). Tài chính thương mại và công nghệ bảo hiểm chiếm 11,2% quy mô thị trường, trong khi thanh toán xuyên biên giới và chứng khoán hóa tài sản chiếm thêm 7,9% và 6,7%.
Thật vậy, blockchain đã được áp dụng vào mô hình tài trợ chuỗi cung ứng (SCF) ở Trung Quốc và những lợi ích đã đạt được rõ ràng, đặc biệt là đối với các doanh nghiệp vừa và nhỏ (doanh nghiệp vừa và nhỏ). Hình thức chính của SCF là “tài trợ bao thanh toán”, trong đó một doanh nghiệp sử dụng các khoản phải thu (tức là hóa đơn) để nhận tài trợ cho các nhu cầu tiền mặt tức thời của mình. Trong chuỗi cung ứng, cái gọi là “doanh nghiệp cốt lõi” (ví dụ: một nhà sản xuất ô tô lớn), mua lại các bộ phận từ nhiều nhà cung cấp, có mối quan hệ lâu dài và được thiết lập tốt với các ngân hàng thương mại. Như vậy, bản thân doanh nghiệp cốt lõi có mối quan hệ tín dụng thuận lợi với ngân hàng và dễ dàng vay vốn ngân hàng với lãi suất hấp dẫn.
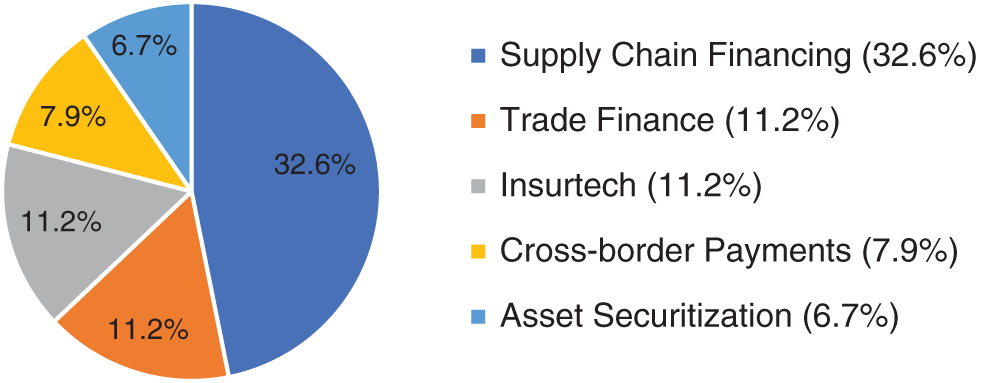
Hình 5.13 Chuỗi cung ứng tài trợ cho ứng dụng chuỗi khối hàng đầu
Mặt khác, “uy tín tốt” của doanh nghiệp cốt lõi (còn được gọi là “công ty chủ chốt” của chuỗi cung ứng) không dễ dàng chuyển giao cho các nhà cung cấp của nó. Do luồng giao dịch và thông tin về dòng tiền giữa nhiều lớp nhà cung cấp là riêng biệt và không rõ ràng nên các ngân hàng thương mại không có phương pháp kiểm soát rủi ro hiệu quả để cung cấp tài chính, với điều kiện có lợi dựa trên uy tín tín dụng tốt của doanh nghiệp cốt lõi, cho các nhà cung cấp không ngay lập tức. xử lý doanh nghiệp cốt lõi, đặc biệt là doanh nghiệp nhỏ và siêu nhỏ ở đầu cuối của chuỗi ngành. Những người chơi nhỏ không thể tìm được nguồn tài chính hấp dẫn, trong khi các ngân hàng phải cho các doanh nghiệp vay nhỏ được hỗ trợ gián tiếp bởi doanh nghiệp cốt lõi có quy mô lớn. Trên thực tế, các ngân hàng thường chỉ cung cấp tài chính bao thanh toán cho các nhà cung cấp cấp một của các doanh nghiệp cốt lõi.
Do đó, công nghệ chuỗi khối được sử dụng để giải quyết vấn đề về dữ liệu và niềm tin trong SCF, để các nhà cung cấp ở cấp 2 hoặc thậm chí cao hơn trong chuỗi cung ứng có thể đăng ký tài trợ nhân tố. Chuỗi khối là công nghệ lý tưởng để đảm bảo rằng tất cả dữ liệu về dòng tiền và dòng thương mại giữa các doanh nghiệp cốt lõi và nhà cung cấp tất cả các cấp (hiệu suất của họ và các yếu tố rủi ro liên quan) có thể được chia sẻ theo cách xác thực với các ngân hàng (và chính họ), ngay cả khi không có mối quan hệ trực tiếp giữa chúng. Nhờ tính chất bất biến và truy xuất nguồn gốc của chuỗi khối, việc trao đổi dữ liệu được bảo mật, được xác minh và đáng tin cậy trên toàn chuỗi khối trong thời gian thực, để tất cả các thành viên của mạng lưới cung cấp có thể truy cập thông tin bất cứ lúc nào. Do đó, chứng chỉ tín dụng kỹ thuật số của các khoản phải thu của nhà cung cấp được hình thành trên chuỗi khối, dựa vào đó các ngân hàng như ICBC có thể cấp tín dụng cho các công ty thượng nguồn và hạ nguồn trong chuỗi cung ứng.
Bảng 5.2 Các ngân hàngcông ty internet Trung Quốc ra mắt các ứng dụng “nền kinh tế thực” dựa trên blockchain
Nguồn dữ liệu: Sách trắng về Blockchain của ICBC 2020 (ICBC—Ngân hàng Công thương Trung Quốc; ABC—Ngân hàng Nông nghiệp Trung Quốc; BOC—Ngân hàng Trung Quốc; CCB—Ngân hàng Xây dựng Trung Quốc; CMB—Ngân hàng Thương mại Trung Quốc).
Ngân hàngCông ty Internet | Cơ sở hạ tầng nền tảng | Tài chính chuỗi cung ứng | Tài trợ thương mại | Chứng khoán đảm bảo bằng tài sản ABS | Giấy chứng nhận điện tử | Cho thuê nhà |
ICBC | √ | √ | √ | √ | √ |
|
ABC |
| √ |
|
|
|
|
BOC |
|
|
| √ |
|
|
CCB |
| √ |
|
|
| √ |
CMB |
|
| √ | √ |
|
|
Ngân hàng Bình An | √ | √ | √ |
|
|
|
Tổ Kiến | √ | √ |
|
| √ |
|
WeBank | √ | √ |
|
| √ |
|
JD kỹ thuật số | √ | √ |
| √ | √ |
|
Cũng giống như Ant Group, WeBank và các công ty internet khác, ICBC và các đối tác ngân hàng của họ (xem Bảng 5.2 ) cũng cung cấp cơ sở hạ tầng nền tảng chuỗi khối cho thị trường ( BaaS — chuỗi khối như một dịch vụ). Các dịch vụ BaaS từ những gã khổng lồ này là mối liên kết giữa kiến trúc chuỗi khối và các dự án chuỗi khối cấp doanh nghiệp. Chúng cho phép các doanh nhân blockchain tập trung vào việc xây dựng các ứng dụng blockchain mới, dẫn đến làn sóng khởi nghiệp blockchain ở Trung Quốc.
Trong tương lai, thị trường sẽ chứng kiến sự hội tụ nhiều hơn giữa các công ty công nghệ kỹ thuật số và các tổ chức tài chính truyền thống ở Trung Quốc. Các ngân hàng thương mại lớn đã phát triển đầy đủ các kênh và nền tảng internet cho khách hàng của họ. Họ đã đẩy mạnh đầu tư công nghệ như một phần trong nỗ lực trở thành “ngân hàng thông minh” thế hệ tiếp theo. Theo một cuộc khảo sát vào tháng 10 năm 2019 của Hiệp hội Tài chính Internet Quốc gia (NIFA) của Trung Quốc, khoảng 3/4 ngân hàng thương mại đang lên kế hoạch hoặc đã thực hiện các chiến lược chuyển đổi kỹ thuật số.
Đương nhiên, họ đang phát triển quan hệ đối tác để tìm kiếm sức mạnh tổng hợp. Vào tháng 12 năm 2019, ICBC, ngân hàng lớn nhất thế giới với tài sản hơn 4 nghìn tỷ đô la Mỹ, đã tuyên bố hợp tác với Alibaba và Ant Group để tăng cường dịch vụ ngân hàng của mình. Các công ty cho biết họ sẽ khám phá các dịch vụ mới trên quy mô rộng hơn ngoài thanh toán và thương mại điện tử, bao gồm các lĩnh vực như chuyển tiền xuyên biên giới dựa trên blockchain và các ứng dụng dựa trên đám mây. Gần đây hơn, Ngân hàng Everbright Trung Quốc đã phát triển sản phẩm tài chính chuỗi cung ứng của mình trên nền tảng BaaS của Ant Group để xúc tiến cấp vốn liên quan đến các quỹ làm lại (từ đại dịch coronavirus). Theo thông cáo báo chí của Alibaba, công ty đã hợp tác với hơn 200 ngân hàng, bao gồm Ngân hàng Hoa Hạ, Ngân hàng Phát triển Phố Đông Thượng Hải và Ngân hàng Citic Trung Quốc.
Tóm lại, Trung Quốc là thị trường fintech lớn nhất thế giới và dẫn đầu toàn cầu về hầu hết mọi khía cạnh của sự phát triển fintech. Các liên minh giữa các công ty công nghệ và các tổ chức tài chính sẽ tiếp tục thúc đẩy những đổi mới trong hệ thống tài chính và tiền tệ. Tuy nhiên, thành công fintech của Trung Quốc không chỉ đến từ sự đổi mới công nghệ chưa từng có mà còn từ việc tích hợp các công cụ công nghệ với nhu cầu thực tế của nền kinh tế, điều này được minh họa rõ nhất qua cách tiếp cận đặc biệt của nó đối với Bitcoin và công nghệ chuỗi khối.